ポールトゥウィンホールディングス (3657) 情報・通信業
目次 (クリックで開閉 ── ▶ マークは全て同様に操作できます)
1. 割安か──バリュエーション指標
→ 実質PBR(株価純資産倍率)1.58倍は業種中央値2.21倍を下回り、資産面での割安さを示す。
今期予想PER(株価収益率)は18.94倍と業種中央値16.05倍を上回る。ネットキャッシュ比率(NC比率)は21.24%と中程度にとどまる。実績ROE(自己資本利益率)はマイナス41.47%と大幅な赤字を記録する。収益力の低下がバリュエーション低迷の主因と読める。アクティビストの要求の論拠は、資産の切り出しではなく収益性の改善に置かれる。
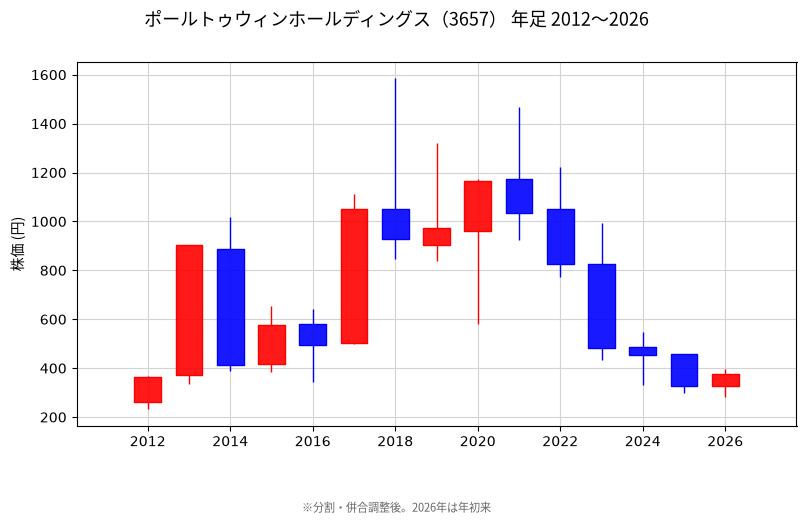
根拠データ
判定基準
含み益(不動産・政策保有株等)を加味した純資産に対する株価倍率。業種中央値との乖離で割安/割高を判断する基礎指標。1.0倍未満: 割安圏、1.0-1.5倍: 中立圏、1.5倍以上: 割高圏。
EV/EBITDA:
企業価値(時価総額+有利子負債−現金)÷ EBITDA。キャッシュフローベースの企業価値評価。業種中央値比0.8未満: 割安圏、0.8-1.2: 中立圏、1.2超: 割高圏。EBITDAが取得できない場合はPER(清原式)で代替。
ROICスプレッド:
ROIC − WACC。プラスなら資本コスト以上の利益を創出(価値創造)、マイナスなら価値破壊。10%超: 強い価値創造、0-10%: 中立水準、マイナス: 価値破壊。
NC比率(清原式):
ネットキャッシュ(流動資産+投資有価証券×70%−負債合計)÷時価総額。高いほどアクティビストが還元強化を要求する根拠が強くなる。
割安度の検証
- PBR(株価純資産倍率): 前期末の簿価純資産に対する株価の倍率。会社を今すぐ解散した場合の資産価値に対して、株価が何倍かを示す。1.0倍なら帳簿上の資産と株価が同じ。1倍割れは東証の「資本コストや株価を意識した経営」要請の対象。アクティビストが「株主資本を有効活用できていない」と指摘する最も基本的な根拠になる。
- 実質PBR: 前期末の修正純資産(含み益加味)に対する株価の倍率。帳簿に載っていない「隠れた資産価値」を反映する。簿価PBRが1倍超でも、不動産や株式の含み益を加えると実質的に割安になるケースがある。アクティビストは実質PBRを重視し、含み資産の売却・活用を要求する根拠にする。
- PER(株価収益率): 今期の会社予想EPSに基づく株価収益率。今の利益水準で投資額を回収するのに何年かかるかの目安。低いほど利益に対して株価が割安。業種中央値より高ければ市場の期待が大きい。低ければ過小評価されている可能性があり、アクティビストが「株価を引き上げる施策」を要求する根拠になりうる。
- PER(清原式): (時価総額 − ネットキャッシュ) ÷ 今期予想純利益。余剰現金を差し引き、事業の利益力だけに対するPERを算出する。通常PERより低くなるほど「現金の厚み」が株価に織り込まれていない。清原式PERが業種中央値を大幅に下回る企業は、現金を抱え込んだまま事業効率を高めていない可能性が高く、アクティビストの還元要求の典型的な対象。
- 純資産: 会社の資産から負債を差し引いた正味の財産額。「簿価」は帳簿上の金額、「修正純資産」は不動産含み益などを加算した実態ベースの金額。
- 修正純資産: 簿価の純資産に、保有不動産の含み益・有価証券の含み益を加算した「実態ベース」の純資産額。この金額が大きいほど企業の「隠れた資産」が多い。遊休資産の売却、政策保有株の解消、不動産のリート化など、アクティビストが資産活用を要求する原資の規模を示す。
- EV/EBITDA: 企業価値(時価総額+前期末有利子負債−現金)÷ 前期実績EBITDA。減価償却の影響を除いたキャッシュフローベースの企業価値倍率。M&A(企業買収)で最も使われる値付けの尺度。業種中央値より低ければ買収対象として割安であり、TOB(公開買付け)の可能性を測る目安にもなる。
- 時価総額: 株価×発行済株式数。「市場」は現在の株式市場での評価額。「理論時価総額」は事業利益を業種平均PERで再評価し、余剰現金を加算した理論上の企業価値。
- 理論時価総額: 清原式事業価値モデルによる試算値。算式: 理論時価総額 = 適正事業価値 + ネットキャッシュ。適正事業価値 = (市場評価の事業価値 ÷ PER清原式) × 業種PER中央値。理論時価総額が現在の時価総額を上回る場合、市場が企業価値を過小評価している可能性を示す。アクティビストはこの乖離を根拠に、株主還元や資本政策の見直しを要求する。
- 配当利回り: 今期予想の1株あたり配当金÷株価。投資額に対して年間いくら配当を受け取れるかの指標。業種中央値より低ければ増配余力がある可能性を示す。アクティビストが増配要求する際の出発点になる。
- 潜在利回り: 今期予想の利益を前提に、配当性向を引き上げた場合に実現しうる理論上の配当利回り。算式: 潜在利回り = EPS × MAX(業種配当性向中央値, 50%) ÷ 株価。潜在利回りが現在利回りを大きく上回る場合、増配余力が大きいことを意味し、アクティビストの増配要求が企業価値向上に寄与するシナリオの蓋然性が高い。
- NC比率(清原式): 前期末ネットキャッシュ(流動資産+投資有価証券×70%−負債合計)÷時価総額。時価総額に対して余剰現金をどれだけ抱えているかの比率。この比率が高い企業は「現金を溜め込んでいる」とみなされる。自社株買い・増配・特別配当の要求根拠になり、比率が高いほどアクティビストの介入動機が強い。
- NC額: ネットキャッシュ額。計算式: 流動資産 + 投資有価証券×70% − 負債合計。事業に使っていない余剰現金の総額。NC額が大きいほど自社株買い・増配・特別配当の原資が豊富。アクティビストが還元強化を要求する際の具体的な金額規模を示す。
セクター相対評価
業種: 情報・通信業(33業種分類)
- 対業種比: 当社値÷業種中央値。1.0=業種平均水準
- 業種内順位(%ile): 業種内でのパーセンタイル順位。PBR・PER: 低%ile=割安 / ROE: 高%ile=高効率
- ROE(自己資本利益率): 前期確定の純利益÷自己資本。株主の出資に対してどれだけ効率的に利益を稼いでいるか。8%未満なら東証の「資本コストを意識した経営」要請の対象。アクティビストが改善を要求する根拠になる。
- 配当性向(実績): 前期確定の純利益のうち配当に回した比率(実績値)。会社予想ベースの配当性向はS4に記載。低すぎれば増配要求の余地が大きい。高すぎれば持続性に問題があり、利益成長が求められる。
株主資本は有効に使われているか
- ROICスプレッド: ROIC(投下資本利益率)からWACC(加重平均資本コスト)を差し引いた値。プラスなら株主が期待する最低リターンを超える利益を生んでおり「価値創造」、マイナスなら資本コスト以下の利益しか出せておらず「価値破壊」の状態。アクティビストが最も重視する経営効率の指標。スプレッドがマイナスの企業は「株主の資本を有効に使えていない」と批判される。事業ポートフォリオの再編(低ROIC事業の売却)、遊休資産の処分、余剰現金の株主還元など、資本配分の見直しを要求する最も強力な根拠になる。
- EVA(経済的付加価値): Economic Value Added。税引後営業利益(NOPAT)から投下資本×WACCを差し引いた金額。ROICスプレッドを金額で表したもの。プラスなら真の経済的利益を生んでおり、マイナスなら会計上は黒字でも株主資本を食い潰している。EVAがマイナスの企業は「帳簿上は利益が出ているが、株主の機会費用を考慮すると実質赤字」。アクティビストは「EVAがゼロ以上になるまでROICを改善せよ」と具体的な数値目標を掲げて経営改善を要求する。金額で示されるため、毀損規模が直感的に伝わる。
- ROE(自己資本利益率): 純利益÷自己資本。株主の出資に対してどれだけ効率的に利益を稼いでいるかを示す。ROEは以下の3要素に分解できる(デュポン分析)。8%未満なら東証の「資本コストや株価を意識した経営」要請の対象。アクティビストが改善を要求する際の出発点となる指標であり、どの要素が足を引っ張っているかをデュポン分析で特定する。
- 売上高純利益率: 純利益÷売上高。売上からどれだけ最終利益を残せているかを示す「収益性」の指標。ROEを構成するデュポン3要素の1つ。利益率が低い場合、アクティビストは不採算事業の撤退・売却、コスト構造の改善、価格転嫁��の強化を要求する。特に多角化企業では「低利益率のセグメントを切り離せ」という事業ポートフォリオ再編の根拠になる。
- 総資産回転率: 売上高÷総資産。保有する資産をどれだけ効率的に売上に変換できているかを示す「効率性」の指標。ROEを構成するデュポン3要素の1つ。回転率が低い場合、遊休資産・過剰在庫・不要な政策保有株を抱えている可能性が高い。アクティビストは「使っていない資産を売却して株主に返せ」と要求する。不動産や政策保有株の売却要求の定量的根拠になる。
- 財務レバレッジ: 総資産÷純資産。借入によって資産をどれだけ膨らませているかの度合い。ROEを構成するデュポン3要素の1��。高いほどROEは上がるがリスクも増す。レバレッジが低すぎる(=純資産が��沢すぎる)場合、アクティビストは「余剰資本を株主に返還すべき」と主張する。自社株買いや特別配当によって自己資本を圧縮し、ROEを引き上げる戦略の根拠になる。
- D/Eレシオ: 有利子負債÷株主資本。借入への依存度を示す。1.0倍未満なら借入より自己資本が多い安全圏。低いほど追加の借入余力が大きく、自社株買い・増配・設備投資の原資を調達しやすい。D/Eレシオが極端に低い企業は「財務が保守的すぎる」として、最適資本構成への転換を求められる。適度な借入でレバレッジを高め、余剰資本を株主還元に回すことでROE改善とPBR是正を同時に実現する――これがアクティビストの典型的な資本政策提案。
- Beta(1年): 過去1年間の日次リターンをもとに算出した、市場全体(TOPIX)に対する株価の変動感応度。1.0なら市場並みの変動、1.0超なら市場より大きく動く、1.0未満なら市場より安定的。株主資本コスト算出のパラメータ。Betaが高い銘柄は資本コストも高くなるため、ROICスプレッドがマイナスに振れやすい。アクティビストにとっては「資本コストが高いのにそれを超えるリターンを出せていない」という批判の材料��なりうる。
- 株主資本コスト: 株主が期待する最低限のリターン。算式: リスクフリーレート(1.0%) + Beta × 市場リスクプレミアム(6.0%)。ROEがこの率を下回っていれば、株主の期待に応えられていない。東証の「資本コスト経営」要請の中核概念。アクティビストは「御社の株主資本コストはX%だが、ROEはY%しかない。コストを下回るリターンは株主価値の毀損だ」と数値を突きつけて改善を要求する。
- WACC(加重平均資本コスト): 株主資本コストと負債コストを資本構成比率で加重平均した、企業全体の資本コスト。ROICがWACCを上回っていれば価値を創造している。企業価値評価(DCF法)の割引率として使われ、M&AやMBOの価格算定にも影響する。アクティビストはWACCを基準に「事業の取捨選択」を提案し、WACC未満のリターンしか出せない事業の売却を要求する。
- ROIC(投下資本利益率): 税引後営業利益(NOPAT)÷投下資本(株主資本+有利子負債)。事業に投じた全資本に対するリターン。ROEが株主視点の指標であるのに対し、ROICは債権者を含む全資本提供者の視点。ROICは財務レバレッジの影響を受けないため、事業の「素の実力」を測る指標としてアクティビストが重用する。「ROICツリー」で分解し、改善余地がある事業オペレーションを特定する手法が定着している。
出典: EDINET有価証券報告書 (S100XZNA)、大量保有報告書 (S100Z3RA)
【編集部注】 資産面が割安でも、アクティビストが動く意図は別にある。
2. どう動くか──介入シナリオと行動確率
→ 行動確率16.0%(過去25件中4件)は、このアクティビストが明示的な行動を起こす蓋然性の低さを示す。
保有目的は純投資(当社の管理下にあるファンドの資産運用のための投資)のままであり、過去のピーク時12.50%から9.10%への段階的な減少トレンドと整合する。過去のサンドラッグやユニプレスの事例と同様に、追加の要求や買い増しを行う可能性は低く、このまま段階的に売却を進めるシナリオが想定される。
主要戦略: 株主還元方針変更 / 副次的な戦略: ガバナンス改善要求
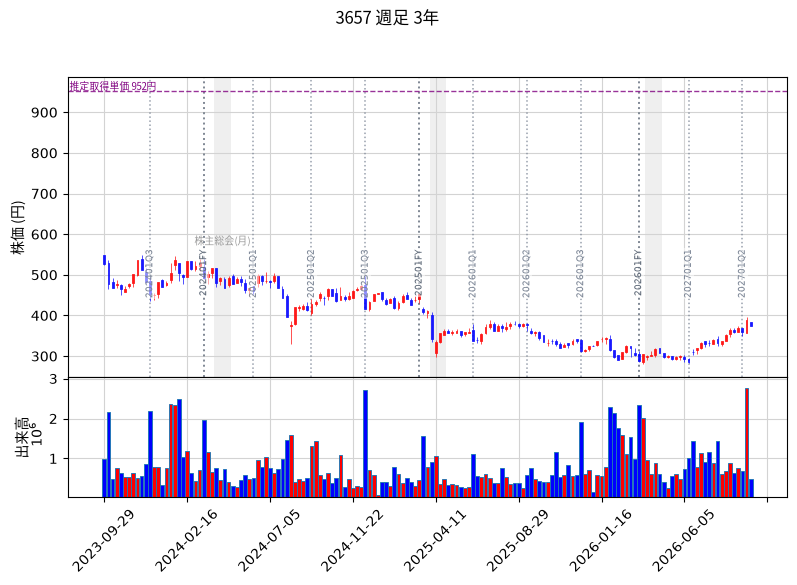
推定取得単価952円に対し現在株価375円(乖離-60.6%)。
共同保有者・貸株・担保契約:いずれも本報告書に記載なし
- 行動確率: このアクティビストの過去の全保有案件のうち、実際に株主提案・増配要求等の行動に移った割合。75%以上なら過去の実績上ほぼ確実に動く。50%未満なら純投資で終わる可能性も。
- 推定取得単価: 大量保有報告書の記載(取得価格×株数)から加重平均で算出した1株あたり推定コスト。現在株価がこれを下回ると含み損。撤退圧力が発動する水準であると同時に、追加買い増しの動機にもなる。
- 共同保有者: 同一目的で株式を共同保有する者。報告書の「共同保有者」欄に記載。共同保有者がいれば実質的な議決権はその合算。表面上の保有比率より影響力が大きい場合がある。
- 貸株・担保契約: 保有株式の貸株や担保提供の有無。貸株に出していれば議決権行使時に回収が必要。担保差入れがあれば追加投資の制約になりうる。
根拠データ
判定基準
このアクティビストの過去の全保有案件のうち、実際にエスカレーション(株主提案・対話要求等)に移った比率。75%なら4件中3件で行動に転じた実績。保有目的文言はテンプレート化されていることが多いため、文言一致ではなく全案件ベースで算出。灰色固定表示。
ISS/Glass Lewis基準該当: 一般公開基準への形式的該当を示す。実際の個別推奨は非公開(有料レポート)のため「反対推奨された」と断定するものではない。
過去投資先での実績
過去25件の投資先のうち、法的係争に至ったのは1件、公開書簡の送付は3件であり、残る21件は明示的な行動を起こしていない。法的係争型における1年超過勝率は100%(1件中1件)、公開書簡型は66.7%(3件中2件)である一方、明示的行動なしの階層では38.5%(13件中5件)にとどまる。この実績は、オービスが明示的なエンゲージメントに踏み込んだ案件ほど超過リターンを獲得しやすい傾向を示す(いずれも過去実績・将来非保証)。
行動タイプ別の成績(過去25件、リターン確定 17件)
| 行動強度 | 件数 | 1年超過勝率 | 超過R中央値 |
|---|---|---|---|
| E法的係争型 | 1件 | 100.0% (1件) | 26.1% |
| D株主提案型 | 0件 | — | — |
| C公開書簡型 | 3件 | 66.7% (3件) | 1.7% |
| B会社対応のみ観測 | 0件 | — | — |
| A明示的行動なし | 21件 | 38.5% (13件) | -12.3% |
※ 過去実績。投資判断の保証ではない。D階層(株主提案型)の結果内訳(可決/譲歩/否決)は下記カード個別参照。
過去投資先での行動履歴(全25件):過去の新規報告銘柄について、実際の行動と保有目的を対比(当該企業は除外)。
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver(履歴データ)、maonline.jp/db/companies/9989/shareholding(7件の変更報告書時系列、一次デー…
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver(履歴データ)、株探kabutan.jp、IRBANK irbank.net、businesswire.com(オービス公式声明、一次…
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver(保有履歴、確定2件分)、irbank.net(E09662投資先一覧・6951株式情報、3件目の8.85%データは未確認区分)、Ya…
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver、報道ベース(株探、みんかぶ、日本経済新聞、Yahoo!ファイナンス[アイフィス株予報]、株式新聞Web、M&A Online)、アグ…
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-08-23
- edinet_silver
EDINET保有目的「当社の管理下にあるファンドの資産運用のための投資」
※ 実行動データは Claude Code WebSearch 経由で調査・格納(activist_action_history_gold)。超過リターンは TOPIX 対比・報告翌営業日始値基準・1年/2年経過時点の値。
保有目的文言の変遷(事由変更 4件 / 同一事由 22件)
▼ 保有事由が変更された銘柄:
同一事由の 22件を表示
※ 事由変更ありの行は左線ハイライト。報告日リンクからEDINETの1次情報を確認できます。
【編集部注】 段階的な売却が想定されるが、株主構成はそれを阻むのか。
3. 提案は通るか──株主構成と議決権の壁
市場流動性の目安 — 浮動株比率(JPX基準): 50.0%(JPX基準・2026-03-31時点)
→ 安定株主比率30.5%は日本企業として低いが、創業家や個人大株主が24.4%を占めており株主提案の可決は難しい。
鈴木式安定株主比率は30.5%にとどまる。しかし大株主名簿には創業家とみられる個人株主が24.4%並ぶ。この個人株主の存在が経営陣に対する実質的な防衛壁として機能する。アクティビストの保有比率は過去ピークの12.5%から9.1%へ低下した。同ファンドは同業種で0勝3敗と成果を得ていない(過去実績・将来非保証)。議決権行使による対決ではなく、段階的な売却による撤退が進む構成と読める。
根拠データ
判定基準
鈴木式準拠固定株分析(独自拡張版、v6.0 議決権ベース、2026-04-30〜)。A(その他法人) + B(政府) + D(個人大株主) + E(政策保有金融×0.7) + F(外国戦略株主) + G(オーナー系ファンド) + H(持株会×0.5) − I(国内VC控除)。分母=議決権総数(発行済株式総数 − 自己株式)。C(自己株式)は議決権ゼロのため計算式から除外し、参考値として表示。鈴木氏の見解では、30%を超えるとアクティビストにとっては狙いにくい銘柄となる(70%以上: 壁が極めて厚い、30-70%: 中間水準、30%未満: 議決権構造上の障壁が低い水準)。
アクティビスト保有比率:
最新の大量保有報告書に基づく保有比率。参考情報として灰色表示。
オーナー持株比率:
CEO・関連資産管理会社の合計保有比率。20%超: 拒否権に近い水準、5-20%: 中間水準、5%未満: 低水準。
外国法人等保有比率:
海外機関投資家・ファンド等の保有比率。外国法人等の比率が高い企業は株主還元・ガバナンス改善への圧力が強い傾向があり、アクティビストの提案が賛同を得やすい環境を示す。
安定株主比率の内訳(鈴木式準拠・2026-01期)
| 指標 | 値 |
|---|---|
| 安定株主比率(鈴木式準拠) | 30.5% |
| ├ A. その他法人 | 7.4% |
| ├ B. 政府・公共団体 | 0.0% |
| ├ C. 自己株式 (参考、計算式不使用) | 7.3% |
| ├ D. 個人大株主 | 23.1% |
| ├ E. 政策保有金融(×0.7) | 0.0% |
| ├ F. 外国戦略株主 | 0.0% |
| ├ G. オーナー系ファンド | 0.0% |
| ├ H. 持株会・共栄会(×0.5) | 0.0% |
| └ I. 国内VC控除 | −0.0% |
※ v6.0(2026-04-30〜): 全項目を議決権分母(自己株式除外)で統一。A・Bは元の発行済総数分母値を÷(1-自己株式比率)で議決権分母に補正、D〜Iは大株主の議決権分母値をそのまま使用。Cは議決権ゼロのため計算式から除外(参考値)。
- 安定株主比率: 鈴木式準拠9変数モデル(独自拡張版、v6.0 議決権ベース、2026-04-30〜)。A+B+D+E×0.7+F+G+H×0.5−I(分母=議決権総数=発行済−自己株式)。鈴木氏の見解では、30%を超えるとアクティビストにとっては狙いにくい銘柄となる(30%未満=議決権構造上の障壁が低い水準、30-70%=拮抗、70%以上=壁が極めて厚い)。直近の有価証券報告書に記載された大株主データに基づく。期中の売買は反映されない。この比率が低いほどアクティビストの委任状争奪で賛同票を集めやすい。
- A. その他法人: 事業法人・持株会社等(所有者別状況)。取引先持ち合い等の固定株の中核
- B. 政府・公共団体: 国・地方自治体・公的機関の保有分。政策的に売却されにくい完全固定株
- C. 自己株式: 会社自身が保有する株式。議決権ゼロのため v6.0 から計算式不使用、参考値として表示。消却すれば1株あたり価値が上昇する。自己株式の消却要求はアクティビストの定番施策。
- D. 個人大株主: 創業家・役員本人または同姓の個人。経営権に直結し最も固定度が高い
- E. 政策保有金融(×0.7): 銀行・生損保等。東証の政策保有解消要請を受け3割は流動化リスクありとみなし係数0.7で割引
- F. 外国戦略株主: 海外の事業パートナー等による戦略的保有。純投資ではなく売却されにくい
- G. オーナー系ファンド: 創業家の資産管理会社等。オーナーの意向で固定される株式
- H. 持株会・共栄会(×0.5): 従業員・取引先持株会。半分は退職・脱退で流動化するため0.5倍で算入。持株会が厚いと安定株が多いが、係数0.5なので壁としては薄い。
- I. 国内VC控除: ベンチャーキャピタル・投資組合等。Exit狙いの純投資家であり固定株から完全除外
- 所有者区分: 有価証券報告書の法定開示区分。金融機関(信託銀行含む)・証券会社・その他法人・外国法人等・個人その他・自己株式に分類。外国法人等の比率が高い企業はガバナンス改善圧力が強く、アクティビストの提案に賛同票が集まりやすい。
- オーナー管理: CEOまたはその資産管理会社が大株主に名を連ね保有比率5%以上の場合に該当。経営陣の支配力が強くアクティビストの提案が通りにくい。ただし対話型アプローチで改善を引き出すケースもある。
- 親子上場: 上場企業が過半数保有でCRITICAL、20%超大株主でHIGH。固定株が多く提案が通りにくい。上場企業による支配はガバナンス上の論点であり、アクティビストの分離・独立要求の対象になりうる。
- 筆頭株主が上場企業: 最大株主が上場企業であるか。親子上場に準ずる構造的課題を示す。議決権支配によりアクティビストの提案が否決されるリスクがある。
- 上場大株主あり(20%超): 20%超を保有する上場企業の大株主がいるか。親子上場に準じるリスク。安定株主の壁として機能しアクティビストに不利。
- 政策保有リスク: HIGH=対時価総額比率5%超 / MODERATE=1-5% / MINIMAL=1%未満。売却すれば株主還元の原資になりうる。東証の政策保有解消要請が追い風。
- 持ち合い: 当社の株式を相手方も保有している相互保有関係。有報の「当該株式の発行者による当社株式の保有の有無」に基づく
※ 安定株主比率の各項目は有価証券報告書(EDINET開示)のXBRLデータに基づいています。解析精度により一部データが正確に取得できていない場合があります。
保有比率の推移
2022-08-02〜2026-09-25 で 6.26% → 9.10% (全6回報告・平均 0.57%/回) 買い増し
| 報告日 | 株価 | 保有比率 | 増減 | 保有目的 | 報告書 | ||
|---|---|---|---|---|---|---|---|
| 2022-08-02 | 1,035円 | 6.26% | ±0 | ← 初回 | 当社の管理下にあるファンドの資産運用のための投資 | S100OTYT | |
| 2022-10-04 | 954円 | 7.30% | +1.04% | 当社の管理下にあるファンドの資産運用のための投資 | S100PAID | ||
| 2022-10-25 | 934円 | 11.13% | +3.83% | ← 10%突破 | 当社の管理下にあるファンドの資産運用のための投資 | S100PEDA | |
| 2022-10-28 | 952円 | 12.20% | +1.07% | 当社の管理下にあるファンドの資産運用のための投資 | S100PFBG | ||
| 2023-01-10 | 850円 | 12.50% | +0.30% | 該当事項なし | S100PXDI | ||
| 2026-09-25 | ─ | 9.10% | -3.40% | ← 最新 | 当社の管理下にあるファンドの資産運用のための投資 | S100Z3RA |
→ 保有比率は6.3%から9.1%へ小幅な変化(+2.84pp)にとどまる。
現在のパターン: 2023年1月の12.50%から、2024年6月に10.64%へ減少、さらに2026年9月に9.10%へ減少しており、長期にわたり段階的に売却を進めるパターン。
類似事例:
パターン: ピーク時8.25%から段階的に売却し、4.94%まで減少
その後の行動: 追加の開示なしに5%未満へエグジット
結果: 法定開示義務ラインを下回り追跡不能に
パターン: ピーク時9.86%から段階的に売却し、3.59%まで減少
その後の行動: 純投資のまま段階的に縮小
結果: 5%未満へエグジット完了
パターン: ピーク時8.43%から段階的に売却し、3.84%まで減少
その後の行動: 純投資のまま段階的に縮小
結果: 5%未満へエグジット完了
パターン分析:
過去のサンドラッグやユニプレスの事例と同様に、ピークアウト後の段階的な売却フェーズに入っている。今後も追加の要求や買い増しを行う可能性は低く、純投資の枠内で淡々と売却を進め、最終的に5%未満へエグジットするシナリオの蓋然性が高いと推測される。
過去の行動パターン詳細と、理論株価から見た株価の位置づけは以下のセクションで分析します。
ガバナンス
| 指標 | 値 |
|---|---|
| 社外取締役比率前実 | 43% (6名 / 14名) |
| 社外役員比率(取締役+監査役) | 43% |
| 買収防衛策 | TDnet開示なし |
- 社外取締役比率: 独立した外部の人が取締役会に占める割合。過半数なら株主提案が通りやすい
- 社外役員比率: 取締役と監査役を合わせた全役員に対する社外役員の割合
- 買収防衛策: TDnet適時開示のタイトルマッチで判定。有報本文・XBRLは未参照。開示がない場合、未導入とは限りません
【編集部注】 提案可決は難しい。だが待つ間の下値リスクは未評価だ。
4. 下値は堅いか──配当・増配・自社株買い余力
→ NC比率(ネットキャッシュ比率)21.24%は中程度であり、下値を支える原資は限定的である。
実績の総還元性向はマイナス17.55%と、赤字に伴い還元姿勢は後退する。今期予想の配当性向は87.21%と高い水準を計画する。FCF(フリーキャッシュフロー)利回りは2.73%とプラスを維持する。ただし自社株買い余力は時価総額比2.73%の3.91億円にとどまる。配当シミュレーションはデータ不足のため計算不能であり、持続性の検証には課題が残る。
根拠データ
判定基準
1株あたり配当 ÷ 株価。現在の水準での基本指標。
総還元性向:
(配当+自社株買い)÷純利益。80%未満: 健全水準、80-100%: 高水準、100%超: 利益以上に還元しており持続不能。
配当性向:
① AI推定配当性向: このアクティビストの過去の増配要求実績(1件以上)と財務指標を統合してAIが推定した配当性向。
② シミュレーション配当性向: 過去実績なしの場合、MAX(業種配当性向中央値, 50%)を仮定値として使用。これは仮定に基づく試算であり、予測ではない。
増配余力:
NC比率が高いほど現金余剰が大きく、配当性向を引き上げても財務の安全性を損なわない。総還元性向100%超は持続不能。
本銘柄は無配(または配当シミュレーション非対象)のため、増配シミュレーションは省略しています。
配当・還元データ
- NC比率: ネットキャッシュ(流動資産+投資有価証券×70%−負債合計)÷時価総額。高いほど増配・自社株買いの原資が潤沢で、アクティビストの還元要求の根拠になる
- 総還元性向: (配当総額+自社株買い額)÷純利益。100%超は利益以上に還元しており持続不能。低い場合はアクティビストが増配・自社株買いを要求する余地が大きい
- FCF利回り: フリーキャッシュフロー÷時価総額。配当の持続可能性を測る指標。配当利回りを上回っていれば配当は本業のキャッシュで賄えている
- 業種配当性向中央値: 同業種の上場企業における配当性向の中央値。自社が下回っている場合、増配の論拠になる
- 配当性向(予想): 予想1株配当÷予想EPS。利益のうちどれだけ配当に回しているかを示す
- DOE: 株主資本配当率(Dividend on Equity)。配当総額÷株主資本。利益変動に左右されにくい安定配当指標で、3%以上が高水準の目安
- 配当成長率(前年比): 前年度の1株配当からの増減率。増配傾向にあるかを確認する指標
- 配当CAGR(3年): 直近3年間の配当の年平均成長率。継続的な増配トレンドの有無を示す
- 自社株買い余力: ネットキャッシュから算出した自社株買いの原資額。余力が大きいほど、アクティビストが自社株買いを要求する根拠になる
- 自社株買い余力比率: 自社株買い余力÷時価総額。5%以上なら十分な水準
【編集部注】 還元余力が限定的な中で、モデルが示す出口水準を探る。
5. 出口はどこか──シナリオ別試算値
ここまでの分析を統合し、カタリストのスケジュールとトリガー条件から3シナリオの出口を描きます。
現在株価: 375円
→ 理論株価試算値(モデル計算・将来非保証)のレンジは374〜636円と狭い。
現在株価375円はレンジの最下限付近に位置する。しかし推定取得単価952.04円を60%以上も下回る。アクティビストは大幅な含み損を抱える。そのため、自発的な売却に動く水準ではない。業績赤字が続く限り、上値モデルへの到達は難しいと読める。
根拠データ
判定基準
5つの理論株価モデルの最小値〜最大値。現在株価がレンジのどこに位置するかで割安/割高を視覚的に把握。
理論株価5モデル:
A: 実質PBR是正 / B: 事業価値+余剰現金(清原式) / C: 配当還元 / D: EV/EBITDA逆算 / E: DOE逆算
アプローチ系統 — 資産ベース: A・E / 利益ベース: B・C / キャッシュベース: D。同じ系統のモデルは近い値になりやすい。
理論株価試算値 = 現状の実力を業種標準で測り直す2モデル(事業価値+余剰現金・実質PBR是正)の平均。
配当還元は還元政策の変更を仮定した条件付き試算のため、この算出には含めない。
算出できたモデルが1本の場合はその値を用いる。いずれも算出不可の場合は表示しない。
推定取得単価: 大量保有報告書の記載から逆算。アクティビスト側の損益分岐であり、撤退圧力の発動水準。
3シナリオのトリガー条件
| シナリオ | 試算値 | 現在株価比 | トリガー条件(何が起きたら) |
|---|---|---|---|
| 強気 | 636円 | +69.6% | 売上高当期純利益率の黒字化と、DOE(自己資本配当率)3%下限に基づく配当原資の拡大が確認されること。 |
| 中立 | 450円 | +19.9% | 業績の横ばい推移と、保有目的「純投資」の維持。 |
| 弱気 | 374円 | -0.3% | 次回決算での赤字幅拡大、または株価のさらなる低迷に伴うリスク再評価。 |
| 下値参照 | 952円 | +153.9% | 推定取得単価。これを下回ると撤退圧力が発動する水準 |
理論株価5モデル比較
| モデル | 理論株価 | 現在株価比 |
|---|---|---|
| 374円 | -0.3% | |
| 525円 | +40.0% | |
| 636円 | +69.6% | |
| 582円 | +55.2% | |
| 525円 | +40.0% | |
| 450円 | +19.9% | |
| 952円 | 撤退圧力発動水準 |
▶ 計算式
NC 3,039百万円 + 適正事業価値 11,237百万円 = 理論時価総額 14,276百万円
▶ 計算式
EBITDA 1,171百万円 × 17.51倍 = 理論EV 20,509百万円
▶ 計算式
潜在EPS 19.8円 × 業種PER中央値 16.1倍 × 還元アップリフト 2.00倍(上限2.0倍)
※ 還元政策の変更を仮定した条件付き試算値。理論株価試算値の算出には含めない
▶ 計算式
※ 業種DOE 2.70% → ターゲット 3.0% への引上げを仮定した条件付き試算値
▶ 計算式
現在株価 375円 × 2.21 ÷ 1.58
※理論株価試算値は現状の実力を業種標準で測り直す2モデル(清原式・PBR是正)の平均。配当還元は還元政策の変更を仮定した条件付き試算のため含めない。算出できたモデルが1本の場合はその値を用いる。モデル計算であり将来を保証するものではない。
- 事業価値+余剰現金(清原式): 今期予想純利益とNCを計算元に、PER(清原式)を業種中央値PERで再評価し、ネットキャッシュを加算した理論株価。事業の利益力を業種標準で評価した「フェアな値段」。これより安ければ市場が事業価値を過小評価している。
- 実質PBR是正: 前期末の修正純資産ベース。修正純資産×業種中央値PBRで算出。資産ベースの理論株価。PBRが業種中央値に収斂する想定。含み益が大きい企業ほどこのモデルでの理論株価が高くなる。
- EV/EBITDA逆算: 前期実績EBITDAベース。業種中央値のEV/EBITDA倍率でEBITDAを再評価し、負債と現金を調整して株価を逆算。グローバルM&Aで最も使われる尺度。買収される場合の「値段」に近い。
- 配当還元: 今期予想EPSベース。潜在EPS×業種PER中央値×還元アップリフト。増配後の想定DPSを業種整合利回り(業種配当性向中央値÷業種PER中央値)で割り引いた理論株価。増配要求が通った場合の潜在株価。配当性向引き上げの余地が大きいほど理論株価が高くなる。
- DOE逆算: BPS(株価÷PBR)×業種PBR中央値×還元アップリフト。自己資本配当率(DOE)を業種水準からターゲット3%へ引き上げた場合の理論株価
- 推定取得単価: 大量保有報告書に記載される取得価格と株数の加重平均。複数回の報告がある場合は直近の値を使用。これがアクティビストのコスト。この水準を意識して行動するため、撤退・追加投資の分岐点になる。
- 理論株価試算値: 現状の実力を業種標準で測り直す2モデル(清原式・PBR是正)の平均。配当還元は還元政策の変更を仮定した条件付き試算のため含めない。算出できたモデルが1本の場合はその値を用いる。モデル計算であり将来を保証するものではない
このアクティビストの過去の行動パターン
| 銘柄 | 行動内容 | 結果 |
|---|---|---|
| サンドラッグ(2026年) | 追加の開示なしに5%未満へエグジット | 法定開示義務ラインを下回り追跡不能に |
| ユニプレス(2025年) | 純投資のまま段階的に縮小 | 5%未満へエグジット完了 |
| ベガコーポレーション(2024年) | 純投資のまま段階的に縮小 | 5%未満へエグジット完了 |
過去のサンドラッグやユニプレスの事例と同様に、ピークアウト後の段階的な売却フェーズに入っている。今後も追加の要求や買い増しを行う可能性は低く、純投資の枠内で淡々と売却を進め、最終的に5%未満へエグジットするシナリオの蓋然性が高いと推測される。
※ 上記はAIが抽出した参考値です。SQLによるルールベース集計ではありません。
出典: 大量保有報告書 (S100Z3RA)、EDINET有価証券報告書 (S100XZNA)
【編集部注】 試算値は現在株価付近にとどまり、過去の実績による検証を要する。
6. 過去の打率は──過去17件でTOPIXに勝てたか
期待値スコア: -4.8
→ 実額ベースでは過去17件中47.1%がプラスで投資先の一部が利益を出している。
ただしTOPIX(東証株価指数)超過では勝率35.3%(17件中・過去実績・報告翌営業日始値基準・将来非保証)にとどまる。長期バリュー投資を基本とするため、1年時点の超過リターンで実力を測ることは難しい。直近のイー・ガーディアン(-19.0%)のように、短期的な打率は市場平均を下回る傾向がある。
根拠データ
判定基準
「勝ち」= 報告書公開翌営業日の始値を起点に、1年後の株価リターンがTOPIXを上回った案件
対象:オービスの過去25件の大量保有案件(うち1年以上経過し成績が確定した17件で勝率を算出)
勝率: 60%以上は市場平均を上回る傾向、50%未満は市場平均を下回る傾向。
超過リターン中央値: プラスなら市場平均を上回る実績。
※ リターンは報告翌営業日の始値から一律1年後の株価で算出しており、アクティビストの途中撤退は考慮していません。
開示翌日基準の成績(報告翌営業日始値)
| 期間 | 勝率 | リターン中央値 | リターン平均値 | 対象件数 |
|---|---|---|---|---|
| 3ヶ月 | 52% | 2.1% | -1.0% | 25 |
| 6ヶ月 | 52% | 5.7% | 0.1% | 23 |
| 1年 | 35% | -13.6% | -6.5% | 17 |
| 2年 | 38% | -21.5% | -9.0% | 16 |
| 1年+決着 | 39% | -13.6% | — | 18 |
(参考)絶対リターン: 1年勝率 47% / 平均+3.5%、 2年勝率 69% / 平均+17.8%
- 期待値スコア: 勝率×超過リターン中央値。プラスなら「平均的に市場を上回る」ことを示す総合指標。スコアがプラスのアクティビストは、過去に市場平均を上回る成果を出してきた実績がある。
- 勝率: このアクティビストの過去投資先のうち、同期間のTOPIXリターンを上回った銘柄の割合。50%超なら市場平均に勝つ確率が高い
- リターン中央値: TOPIX対比の超過リターンの中央値。典型的なケースでの実力を示す。外れ値の影響を受けにくい
- リターン平均値: TOPIX対比の超過リターンの平均値。大きなリターンを出した銘柄の影響を受けやすい
- 対象件数: 分析に使用した過去の投資先銘柄数。多いほど統計的信頼性が高い
- 絶対リターン vs TOPIX超過リターン: 絶対リターンは株価の変動率そのもの。超過リターンは同期間のTOPIXリターンを差し引いた値。相場全体が上がった時に超過リターンがマイナスなら、市場に劣後しただけで実額ではプラスの場合もある。両方を見ることで実力を正確に把握できる。
- スタイル: 積極介入型=株主提案・委任状争奪を積極的に行う / 建設的対話型=対話重視で改善を促す / パッシブ型=大量保有のみで積極的な働きかけは少ない
- 算出方法の注意: リターンは報告翌営業日の始値から一律1年後(365日後以降の最初の営業日終値)の株価で機械的に算出しており、アクティビストの途中撤退は反映されていません。
- 1年+決着: 1年経過して成績が確定した案件に加え、1年以内に現金による公開買付け等で上場廃止となり成績が確定した案件を含めた集計。保有期間が案件ごとに異なるため、上の「1年」行とは期間の前提が異なる。
- 決着案件の判定: 上場廃止の理由は大量保有報告書に基づく機械判定であり、買付者の報告が欠落している場合に現金決着を取りこぼす方向に誤ることがある。
- 株式移転による上場廃止の除外: 持株会社設立等により承継会社の株式を受け取った案件は、投資が継続しているため成績が確定しておらず、いずれの集計からも除外している。
過去投資先の個別実績(25件)
| 初回報告日 | 銘柄 | リターン(1年) | リターン(2年) |
|---|---|---|---|
| 2024-01-22 | クリエイトSDホールディングス(3148) | -19.2% | -36.4% |
| 2023-12-22 | GMOインターネットグループ(9449) | -8.6% | +14.9% |
| 2023-09-01 | サンドラッグ(9989) | -18.0% | -21.5% |
| 2023-06-16 | INPEX(1605) | +20.7% | +8.0% |
| 2023-05-01 | Genky DrugStores(9267) | +6.0% | +51.0% |
| 2022-09-02 | クスリのアオキホールディングス(3549) | +26.1% | +20.0% |
| 2022-05-02 | ジェイドグループ(3558) | +54.4% | -4.0% |
| 2022-04-19 | セリア(2782) | -12.3% | -28.0% |
| 2022-04-04 | ユニプレス(5949) | +22.0% | +14.4% |
| 2022-03-01 | TOYO TIRE(5105) | +1.7% | +37.0% |
| 2022-02-02 | イー・ガーディアン(6050) | -19.0% | -80.7% |
| 2022-01-18 | スギホールディングス(7649) | -13.6% | -29.8% |
| 2021-12-17 | ベガコーポレーション(3542) | -45.2% | -62.5% |
| 2021-10-19 | 大和工業(5444) | +31.5% | +83.0% |
| 2021-05-18 | ツルハホールディングス(3391) | -47.1% | -37.0% |
| 2021-04-01 | LIFULL(2120) | -38.8% | -50.0% |
| 2021-03-17 | 石油資源開発(1662) | +20.1% | +97.9% |
| 2026-05-12 | 日本電子(6951) | N/A | N/A |
| 2026-05-12 | ビジョナル(4194) | N/A | N/A |
| 2026-02-06 | GMOペイメントゲートウェイ(3769) | N/A | N/A |
| 2026-01-09 | メイテックグループホールディングス(9744) | N/A | N/A |
| 2025-11-21 | さくらインターネット(3778) | N/A | N/A |
| 2025-11-21 | ダイセキ(9793) | N/A | N/A |
| 2025-11-10 | サイバーエージェント(4751) | N/A | N/A |
| 2025-01-10 | テクノプロ・ホールディングス(6028) | N/A | N/A |
※ リターンはTOPIX超過リターン(報告翌営業日始値基準)。新規報告のみ。
【編集部注】 過去の勝率は低い。しかし途中で降りられるリスクは残る。
7. 撤退の兆候は──エグジットシグナルと検知条件
平均保有期間: 21ヶ月
- 撤退兆候: 4つの撤退シナリオ(保有比率減少・要求達成・対話膠着・バリュエーション到達)の該当状況を示すパネル。警戒1項目以上で赤、注視のみで灰、全て兆候なしで緑
- 平均保有期間: このアクティビストの過去案件における平均保有期間。保有期間が短いファンドは早期売却リスクが高い。長いファンドは腰を据えて改善を求める傾向。
- エグジットシグナルスコア: 50点満点で撤退リスクの総合度を数値化したもの。5つのシナリオ(保有比率減少・要求達成・議決権敗北・需給反転・バリュエーション到達)の合計。STRONG_HOLD(0-15)=撤退リスク低い / HOLD(16-25)=当面継続 / MONITOR(26-35)=継続監視 / STRONG_EXIT(36-50)=撤退の蓋然性が高い。スコアが高いほどアクティビストが撤退に近い状態。追加報告書の提出頻度と合わせて見ると予測精度が上がる。
→ 保有比率の段階的な減少から撤退リスクは高いと読める。
報告書のタイムラグを考慮すると、実際の売却はさらに進んでいる可能性がある。5%の法定開示義務ラインを割り込めば、以後の動向は追跡不能となる。実績の自己資本利益率(ROE)はマイナス41.47%と赤字が続く。対話による収益改善の兆候も見られず、段階的な売却が進む構図と整合する。
根拠データ
判定基準
各項目について「兆候なし / 注視 / 警戒」の3段階で判定。警戒が1項目以上でパネル赤、注視のみで灰、全て兆候なしで緑。
① 保有比率減少: 大量保有報告書の変更報告から自動判定。2回連続で減少した場合に警戒。
② 要求達成: 主要要求(増配・自社株買い・ガバナンス改革等)が実現し保有継続の動機が消滅した場合に警戒。現在は手動確認。
③ 対話膠着: 株主総会での提案否決が複数回続き対話にも応じない状態が長期化した場合に警戒。現在は手動確認。
④ バリュエーション到達: 株価が理論株価試算値に到達、またはPBRが業種中央値に収斂した場合に警戒。自動判定。
撤退シナリオ別チェック
本チェックリストは撤退兆候の有無を整理したものであり、売買タイミングの助言を構成するものではありません。
出典: 大量保有報告書 (S100Z3RA)、EDINET有価証券報告書 (S100XZNA)
【編集部注】 撤退リスクが高まる中、複合的な分析が示す全体像とは。
8. まとめ──スコアの構成と根拠
※ 本スコアは、財務面の割安度・アクティビストの行動特性・株主構成・過去案件の実績を定量評価した分析指標です。投資判断を推奨するものではありません。
リスク要因: TOPIX超過勝率 35% → ポールトゥウィンホールディングスのPBR(株価純資産倍率)1.58倍は業種中央値2.21倍を下回り、資産面の割安さを示します。しかし、実績ROE(自己資本利益率)はマイナス41.47%と大幅な赤字を記録します。同社は2026年9月14日に中間純利益4億3,200万円への黒字転換を発表しました。
一方、アクティビストのオービスは保有比率を10.64%から9.10%へ引き下げました。同ファンドはメイテックグループホールディングスでも保有比率を2.73%に下げています。業界では海外PEファンドによる投資が拡大するものの、同社での対話の進展は確認できません。段階的な売却による撤退が進む構成と整合します。
根拠データ
判定基準: コバンザメスコアの算出方法
4つの分析軸を重み付け平均した総合指標。
composite = (財務×0.30 + 行動×0.35 + 株主構成×0.25 + 実績×0.10) ÷ 5.0 × 10.0
割安か+下値は堅いか(財務 ×30%)
バリュエーション・資本効率・株主還元余力。§1と§4の分析がこの軸に対応。
5=極めて割安+還元余力潤沢、0=割高+効率的。
どう動くか+撤退の兆候は(行動 ×35%)
本気度・行動確率・戦略予測・撤退リスク。§2と§7の分析がこの軸に対応。
5=AGGRESSIVE+高勝率+エスカレーション、0=撤退兆候。
提案は通るか(株主構成 ×25%)
議決権構造・株主構成・浮動株比率。§3の分析がこの軸に対応。
5=壁が薄い+浮動株潤沢+票読みHIGH、0=壁が厚く変更困難。
過去の打率は(実績 ×10%)
アクティビストの過去案件バックテスト。§6の分析がこの軸に対応。
TOPIX超過勝率×超過リターン中央値。データ不足時は0.0。
データ品質
HIGH=データ十分で信頼性高い / MEDIUM=一部欠損あり / LOW=重要データ欠損。
※本スコアはモデル計算値であり、投資判断を示すものではありません。将来のリターンを保証・予測するものではなく、スコアの高低は売買の推奨を意味しません。
スコア内訳
| 分析軸 | スコア | ウェイト | データ品質? |
|---|---|---|---|
| 割安か+下値は堅いか(財務)? | 2.5 / 5 | ×30% | HIGH |
| どう動くか+撤退の兆候は(行動)? | 1.0 / 5 | ×35% | HIGH |
| 提案は通るか(株主構成)? | 1.5 / 5 | ×25% | HIGH |
| 過去の打率は(実績)? | 0.0 / 5 | ×10% | 期待値マイナス |
| コバンザメスコア? | 3.0 | / 10.0 |
各軸スコアはS1〜S7の分析データを入力としたAIによるモデル計算値であり、ルールベースの算出ではありません。 同一データに対して実行ごとに微小な差異が生じる場合があります。
AI分析プロセス
ステージ間分析
- 財務分析ではPBR(株価純資産倍率)1.58倍を適正と評価するが、株主構成分析が示す現在株価375.0円と推定取得単価952.04円のマイナス60.61%という極端な乖離は、アクティビストの取得価格と市場評価の間に深刻なギャップが存在することを示している。
- 財務分析ではROIC(投下資本利益率)3.63%がWACC(加重平均資本コスト)2.66%を上回り、EVA(経済的付加価値)も1.55億円と正を維持して事業の基礎的な資本効率は保たれているとするが、実績ROE(自己資本利益率)はマイナス41.47%と大幅な赤字を記録しており、売上高当期純利益率マイナス7.12%という収益性の低さが全体の資本効率を大きく毀損している。
- ガバナンス分析における安定株主比率30.5%の低さと、株主構成分析における創業家・個人大株主の比率24.4%の存在が相乗効果を持ち、形式的な議決権障壁は低いものの、実質的な経営陣の防衛壁が強固であるため、アクティビストが純投資目的から重要提案行為等へエスカレーションすることを困難にしている。
- アクティビストの保有比率減少トレンド(12.50%→9.10%)と、現在株価が推定取得単価を大幅に下回る事実が相互に作用し、要求実現による勝ち逃げではなく、対話膠着と業績低迷に伴う『諦め・膠着類型』の撤退プロセスが進行している蓋然性を高めている。
本レポートは、当サービスが独自に開発したアルゴリズムによる計算結果・統計データを提供するものであり、特定の金融商品の売買を推奨・勧誘するものではありません。 理論株価試算値・スコア等はモデル計算に基づく参考値であり、将来の価格・リターンを保証するものではありません。 データは複数の公開情報源から自動取得しており、正確性を保証するものではありません。重要な判断の際は、必ず1次情報(EDINET・TDnet・企業IR等)でご自身で確認してください。 投資判断はご自身の責任において行ってください。本情報に基づいて被ったいかなる損害についても、当サービスは一切の責任を負いません。