目次 (クリックで開閉 ── ▶ マークは全て同様に操作できます)
割安か──バリュエーション指標 どう動くか──介入シナリオと行動確率 提案は通るか──株主構成と議決権の壁 下値は堅いか──配当・増配・自社株買い余力 出口はどこか──シナリオ別試算値 過去の打率は──実績と勝率 撤退の兆候は──エグジットシグナルと検知条件 まとめ──スコアの構成と根拠
1. 割安か──バリュエーション指標
今の株価は割高か割安か。PBR・PER・NC比率などの指標 から、複数のアプローチで株価水準を検証します。
データ期間の見方
前実 直近の確定決算(有価証券報告書・決算短信)の数値
今予 会社が発表した今期の業績予想に基づく数値
※ 株価・時価総額は前営業日終値
ROICスプレッド前実 ?
ROIC 2.1% − WACC 3.4%
業種内ポジション
アクティビストは同業他社との比較で経営改善余地を主張する。中央値からの乖離が株主提案の根拠となる。
← 低い 業種中央値 高い →
ROIC vs WACC
ROICがWACCを上回れば価値創造、下回れば価値破壊。アクティビストはスプレッドがマイナスの企業に対し、事業再編や資本配分の見直しを要求する根拠とする。
← 価値破壊 ROIC 2.1% | WACC 3.4% 価値創造 →
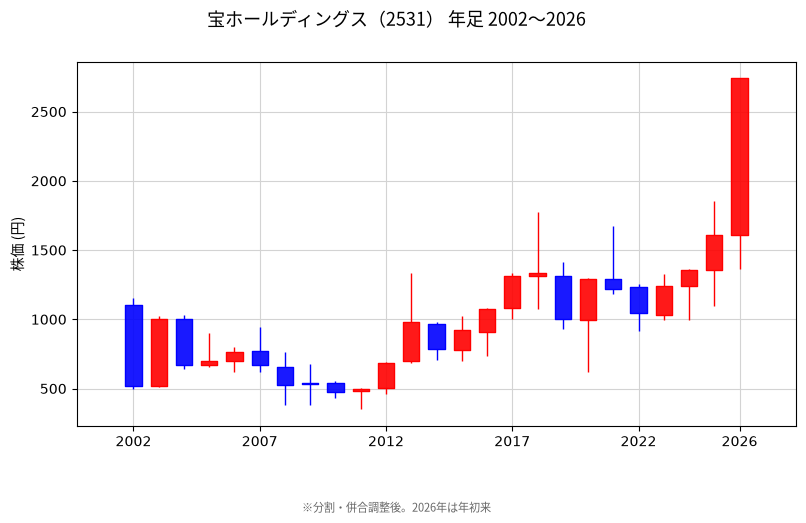
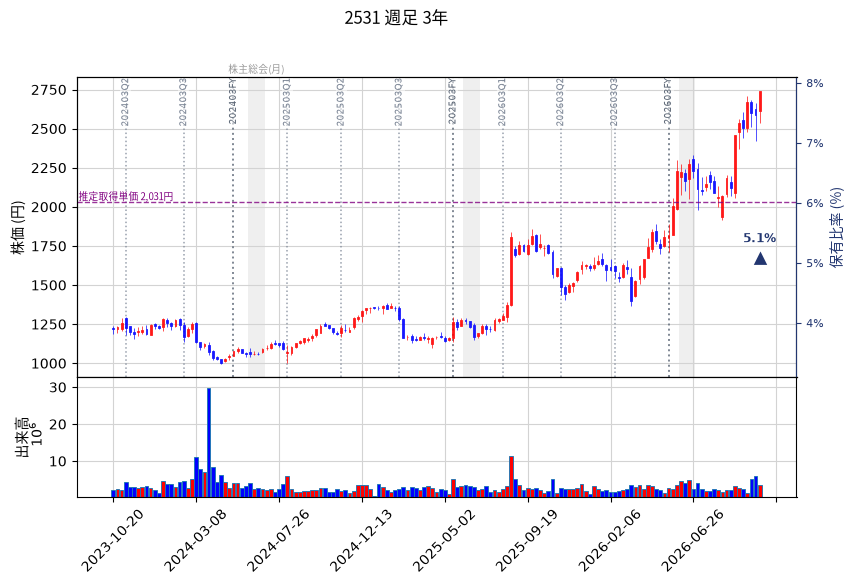
参考:年足(暦年)の株価推移。株式分割・併合は最新基準に遡及調整済み。過去データであり将来を保証するものではない。 参考:週足の株価推移。紫の水平線は推定取得単価(撤退圧力発動水準)、マーカーは大量保有報告書提出時点の保有比率。過去データであり将来を保証するものではない。
根拠データ
判定基準
実質PBR :EV/EBITDA :ROICスプレッド :NC比率(清原式) :
割安度の検証
NC比率(清原式) 前実 ?
= 流動資産 2,242億円 + 投資有価証券×70% 356億円 − 負債合計 1,892億円
セクター相対評価
株主資本は有効に使われているか
計算パラメータ(Beta / WACC / ROIC)
指標 値
Beta(1年)?
0.44
株主資本コスト前実 ?
3.7%
WACC前実 ?
3.4%
ROIC前実 ?
2.1%
EVA 前実 ?
-48億円
ROE 3.8%
売上高純利益率 前実 ?
3.0%
総資産回転率 前実 ?
0.77回
財務レバレッジ 前実 ?
1.65倍
出典: EDINET有価証券報告書 (S100YINV) 、大量保有報告書 (S100Z7KG)
【編集部注】
資本効率に課題があっても、動かす触媒がなければ放置される。
2. どう動くか──介入シナリオと行動確率
大量保有報告書は出した──次の問いは、純投資のままか、経営に変化を求めるか。報告書の文言・過去の行動パターン から、介入の方向性と確率を読みます。
行動確率?
過去65件中24件(2026-09-08時点の調査)
→ 行動確率37%(過去65件中24件)は、水面下での対話が先行する傾向を示す。
オアシスは資本配分方針について対話を行っていると報告書に記載した。宝ホールディングスはPBR(株価純資産倍率)1.65倍と、資本効率に課題を抱える。ROE(自己資本利益率)は3.7%にとどまる。タカラバイオなどの上場子会社を抱えるコングロマリット構造も特徴である。過去の類似ケースでは、対話が不調な場合に公開キャンペーンへ移行した実績がある。
ただし、現時点で具体的な公開提案や要求の事実は確認されていない。
主要戦略: 株主還元方針変更 / 副次的な戦略: ガバナンス改善要求
推定取得単価2,031円に対し現在株価2,668円(乖離+31.3%)。
共同保有者・貸株・担保契約:いずれも本報告書に記載なし
根拠データ
判定基準
行動確率 :ISS/Glass Lewis基準該当 : 一般公開基準への形式的該当を示す。実際の個別推奨は非公開(有料レポート)のため「反対推奨された」と断定するものではない。
過去投資先での実績
行動パターン
行動タイプ別の成績(過去65件、リターン確定 34件)
行動強度
件数
1年超過勝率
超過R中央値
E 法的係争型4件
0.0% (2件)
-9.0%
D 株主提案型13件
60.0% (10件)
6.5%
C 公開書簡型7件
33.3% (3件)
-1.7%
B 会社対応のみ観測0件
—
—
A 明示的行動なし41件
47.4% (19件)
-1.5%
※ 過去実績。投資判断の保証ではない。D階層(株主提案型)の結果内訳(可決/譲歩/否決)は下記カード個別参照。
過去投資先での行動履歴(全65件) :過去の新規報告銘柄について、実際の行動と保有目的を対比(当該企業は除外)。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (EDINET 大量保有報告書 / 変更報告書 2025-09-16, 2025-11-10) + 日経新聞 / 株探 / フィスコ…
1年超過リターン:
-30.7%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書(タスク提供履歴データ、一次資料) / irbank.net(E01482) / 日本経済新聞(2025-08-22,2025-08-…
1年超過リターン:
-25.9%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
で既に0.01%まで低下しており提案株主としての資格維持も困難だったとみられる(推定)。以上によりテンプレートはコンパクト版を適用。参考情報として株価は2025-07-09の保有判明時に一時+10%(報道ベース: 日本経済新聞)、保有期間中の累計上昇率は約+38.6%との報道試算あり、2026-02-26のほぼ全株売却判明を受け翌2026-02-27には-2.15%(1,604.5円→1,570円、報道ベー
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書/変更報告書(オアシス、カシオ計算機、タスク提供履歴データ): 一次資料 / oasiscm.com/category/engagem…
1年超過リターン:
+17.8%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
AGM結果
(8月)/13.45%(報道ベース、9月)により個人単位では既に逆転された可能性が高く、次回有報(2027年6月頃公表見込み)での大株主順位確定を要確認。2026年6月総会は株主提案なく会社提案が全て可決され経営体制は維持されたが、保有目的が「純投資(エンゲージメント型)」へ緩和されつつ買い増しが加速している点は、対立色を薄めながら議決権基盤を静かに積み増す展開の可能性を示唆し、業績下振れ局面での株主
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(一次資料)、エン株式会社公式IR(第26回定時株主総会決議通知、剰余金の配当に関するお知らせ、特別利益の計上に関するお知らせ、一次資…
1年超過リターン:
-86.1%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2025-06-21 株主総会で佐藤英志社長解任案提出 → 賛成 49.90% で否決 (僅差)。一方、会社側の佐藤再任案は賛成 46.09% で否決され、副社長斎藤斉氏が新社長に昇格。創業家・DIC・オアシスの三すくみが社長交代を成立させた異例事例
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / 日経新聞 2026-03-31 / M&A Online / Bloomberg 2026-03-31・2026-02-25 /…
1年超過リターン:
+151.8%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
(1) 2025-03-21 定時株主総会: ①社外取締役 5 名選任 (米 KFC 元グローバル CFO、米 P&G 元幹部・供給網専門家ら外国人 5 名)、②社外取総報酬増額、③社外取への株式報酬導入、④取締役の業績算定期間長期化 — 4 議案全て否決 (賛成比率: P&G 元幹部 27.34%、KFC 元 CFO 17.93%、その他 11〜24%、待遇関連 24〜29%)。(2) 2026-04-30 臨時株主総会: 供給網調査担当者 (弁護士 3 名) 選任の株主提案 — 賛成率 30.3% で否決。ISS は賛成推奨
公開書簡
に積み増し→新争点を投入」の長期戦パターン。Oasis 社長は「花王との関わりは始まりに過ぎない」と明言しており、エンゲージメント実行フェーズが継続中。比率 12.49% で筆頭株主かつ買い増し余地残してい
AGM結果
ップへのアクティビスト参戦事例として最重要案件の一つ。2024-04 以降フェーズ進展は (a) A Better Kao (事業構造改革要求) → (b) 社外取締役選任議案 (2025-03 総会否決) → (c) Protect Kao (ESG/サプライチェーン調査要求、2026-04 臨時総会否決) と「議案否決でも比率を継続的に積み増し→新争点を投入」の長期戦パターン。Oasis 社長は「
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / businesswire (2024-04-03、2024-12-10、2024-12-17、2025-02-25、2025-0…
1年超過リターン:
-28.9%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883提出1件) + IRBANK (irbank.net/E34064、大株主状況・有価証券報告書ベース) + 日本経済新…
1年超過リターン:
+15.4%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
公開書簡
大量取得規制 / インサイダー類型) を意識した買い増し打ち止めラインの可能性、追加買い増しは政策保有解消や株主提案などイベント駆動型に切替わる蓋然性。(3) 黒田家ファミリービジネス銘柄であり、過去の Oasis 案件 (Kao、小林製薬) より長期
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / 一次資料 = oasiscm.com / ja.oasiscm.com / IRBANK (E31883, 7984) / 株探…
1年超過リターン:
+8.4%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883 提出の 3 件) + IRBANK (財務指標) + M&A Online / QUICK Money World …
1年超過リターン:
+7.8%
2年超過:
-20.8%
EDINET保有目的「ポートフォリオ投資」
ポートフォリオ投資
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(提出者オアシスE31883、発行体日本ゼオンEDINETコードE00821、1件) + IRBANK(irbank.net/E008…
1年超過リターン:
+19.3%
2年超過:
+39.3%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
cm.com press-releases)、当時求められたとされる上場子会社ベネフィット・ワンの整理は2024年5月の第一生命ホールディングスへの株式譲渡(TOB成立)という形で7年越しに実現した(報道ベース: 日本経済新聞)。オアシスの2024年7月再エントリーがこのベネフィット・ワン売却完了(2024年5月)の約2ヶ月後という点は時期的に符合するが、売却益の株主還元を狙った増加保有だったかについて公式
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書(タスク提供履歴データ、一次資料、E31883提出分) / irbank.net(E05729、EDINETコード確認・PBR等財務指…
1年超過リターン:
-16.4%
2年超過:
-75.1%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
(1) 2025-02 EGM で社外取締役 4 名選任 + 独立調査委員会設置を提案、MoM ベースで全提案 50% 超賛成。(2) 2025-03 AGM で小林章浩取締役の再任に過半数反対票。(3) 2025-04-03 に大阪地裁へ株主代表訴訟提起 (紅麹発覚当時の取締役 7 名に対し約 135 億円の損害賠償請求)。(4) 2026-01-20 に 2026-03 AGM 向け株主提案を提出 — Hitoshi Kawaguchi 元三菱自動車社外取締役の監査役選任、定款変更 (取締役会招集権者を社外取締役に変更)、小林章浩・片江義郎の再任反対を勧告
係争
、創業家影響・取締役個別資質の批判を継続発信。(5) 一雅元会長の月額 200 万円・3 年契約「特別顧問」ポストへの撤回要求 (会社が議題化拒否)
(1) 重要提案行為等へ目的変更済み + 株主代表訴訟係属中 + 連続株主提案 + 専用キャンペーンサイト稼働中という「フル装備エンゲージメント実行フェーズ」で、オアシスにとっての最重要案件級。(2) 2026-03 AGM が次の重要触媒 — 監査役選
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / 一次資料 (大量保有報告書、Oasis Management 公式プレス Business Wire、kobayashicorp…
1年超過リターン:
-16.7%
2年超過:
-52.1%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
AGM結果
求する委任状闘争に突入(報道ベース: Businesswire公式声明2020-02-18/2020-04-07、東洋経済オンライン、日経ビジネス)。2020-04-08の臨時株主総会でオアシス提案が可決され、オアシスにとって日本国内での株主提案可決の初事例とされる(報道ベース)。ヨナタン・ドミニツ氏ら外国人候補を含む新取締役が選任され経営陣刷新。oasiscm.com/category/engage
メディア報道
算で1500億円超)に対しサン電子本体の時価総額(当時300億円台)が著しく過小評価されているとして、山口正則社長ら取締役4名の解任と新任5名の選任を求め臨時株主総会の招集を請求する委任状闘争に突入(報道ベース: Businesswire公式声明2020-02-18/2020-04-07、東洋経済オンライン、日経ビジネス)。2020-04-08の臨時株主総会でオアシス提案が可決され、オアシスにとって日本国内
参照ソース(1件) / 調査: 2026-09-08
一次資料: EDINET大量保有報告書(タスク提供履歴データ、2024-03-26/2026-05-13、提出者Oasis Management Company…
1年超過リターン:
+129.8%
2年超過:
+118.0%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2024年7月30日第55回定時株主総会で①独立取締役4名選任②既存社外取締役2名解任の計4議案提案→全議案反対多数で否決、会社側候補11名全員選任。2025年7月30日第56回総会は招集通知に株主提案なし。2026年7月30日第57回定時株主総会(札幌グランドホテル開催)は決議通知原本を一次資料で確認、議案は会社提案の第1号(剰余金処分、期末配当100円、原案通り可決)・第2号(取締役11名選任、原案通り可決、新任は俵木登美子氏〈元厚労省医薬食品局安全対策課長〉、退任は大石美也氏)の2件のみで、株主提案の記載は一切なし。各候補の賛成率等の詳細数値は決議通知に非記載。オアシスは2024年以降、総会での能動的な株主提案は行っていない
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書(9件)、アインHD適時開示原本(第57回定時株主総会決議ご通知・招集通知、2026年8月25日「大規模買付行為への対応方針」導入関連…
1年超過リターン:
-13.8%
2年超過:
-30.2%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2025-03-27 定時株主総会で「関連当事者取引を取締役会が適切に監視するための定款変更」を提案。米議決権行使助言会社が「賛成」推奨も否決。会社提案の取締役 (猪野薫会長・池田尚志社長) 再任は全件可決。総会は通常より約 1 時間長い 2 時間半超
AGM結果
館 (千葉県佐倉市) の主要作品を六本木の会員制クラブ国際文化会館へ移設する計画 (2025-03 発表) を「川村氏に近い組織への株主資産の実質的支配移転」と批判
(1) 2025-06 株主提案は否決済み・川村氏影響力争点は継続中で次年度総会まで膠着の可能性。(2) 2025-11 の美術品オークション総額 165 億円は資産流動化のマイルストーン達成済みで、追加カタリスト不足局面。(3) Oas
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / oasiscm.com (Engagement Campaigns) / businesswire 2025-03-13・202…
1年超過リターン:
+6.9%
2年超過:
-8.9%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
公開書簡
(1) oasiscm.com/category/engagement-campaigns/を直接確認したが、セプテーニの特設キャンペーンページ・公開書簡(Advisory Statement)は掲載されていない(2026-08-09時点確認、直近掲載はExeo/Comsys/Mirait One/A Better Kadokawa/A Better
メディア報道
-03-27)満了で退任、社外取締役1名(朝倉祐介氏)も総会前日に辞任するガバナンス混乱があったが、これはOasisのアクションではなく会社側の内部統制問題(一次資料: 適時開示2024-02-15、報道ベース)。現在の代表取締役グループ社長執行役員は神埜雄一氏
参照ソース(1件) / 調査: 2026-09-08
一次資料: EDINET大量保有報告書(2023-12-28付初回、2026-05-01付変更、提出者Oasis Management Company Ltd.…
1年超過リターン:
-41.0%
2年超過:
-50.9%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書 (ufocatch.com経由のミラー参照、docID: ED2023120400143 [2023-12-04]、ED202403…
1年超過リターン:
-14.2%
2年超過:
-53.3%
EDINET保有目的「ポートフォリオ投資」
ポートフォリオ投資
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883提出1件) + IRBANK (irbank.net/E01095、大株主状況・有価証券報告書ベース2026年3月期・…
1年超過リターン:
-1.5%
2年超過:
-25.6%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (3 件) / kabutan ニュース n202306010303・n202306140687・n202311240669・n20…
1年超過リターン:
+21.7%
2年超過:
+96.8%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2024-06-27 定時株主総会で、オアシス提案 (160 円増配) は否決。会社側は配当性向 40% 目処に引き上げつつ 130 円維持で対抗。ただし議決権行使助言会社では ISS が増配賛成および岡田・佐藤両取締役選任反対を、Glass Lewis が櫻野会長選任反対を推奨する強い援護射撃あり
AGM結果
る。(2) 株主提案自体は 2024 AGM で否決されたが、その後の株価が +48% 超上昇していることから「提案否決=失敗」ではなく「圧力継続による経営改善期待」が市場テーマ。(3) 最終比率 10.21% という重い玉が残っており、Exit 売却
参照ソース(1件) / 調査: 2026-09-08
一次資料 — businesswire 20230528005016 (キャンペーン開始)、20240515988541 (取締役反対声明)、202406200…
1年超過リターン:
-12.2%
2年超過:
+2.1%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
公開書簡
対し損害賠償請求)。請求額は2024-07-25付適時開示ベースの報道で約73.01億円(前回カードでは約72億円と表記されており若干の差異あり、正確な金額は原開示で要再確認)。2026-02-04付公開書簡で2026-02-17臨時株主総会の買収防衛策議案への反対を呼びかけ(結果は賛成55.5%で可決)。2026-07-28付公開書簡(ProtectAoki.com経由)で2026-08-19定時株主総
AGM結果
では約72億円と表記されており若干の差異あり、正確な金額は原開示で要再確認)。2026-02-04付公開書簡で2026-02-17臨時株主総会の買収防衛策議案への反対を呼びかけ(結果は賛成55.5%で可決)。2026-07-28付公開書簡(ProtectAoki.com経由)で2026-08-19定時株主総会における青木宏憲社長の取締役再任反対を呼びかけ。訴訟は2026年9月時点で係属中、判決・和解の
係争
Corp Gov」キャンペーン開始。2020-01発行のストックオプション(公正価値から99%超のディスカウント、既存株主に11.1%希薄化と主張)を問題視し、2024-07-11金沢地裁に株主代表訴訟提起(現取締役・元取締役の相続人らに対し損害賠償請求)。請求額は2024-07-25付適時開示ベースの報道で約73.01億円(前回カードでは約72億円と表記されており若干の差異あり、正確な金額は原開示
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / Business Wire(2026-02-04, 2026-07-28ほか) / 日本経済新聞(2026-08-19総会記事ほ…
1年超過リターン:
-1.4%
2年超過:
+15.6%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883提出の1件、大量保有報告書) + IRBANK (irbank.net、大株主状況・財務指標) + oasiscm.c…
1年超過リターン:
-18.8%
2年超過:
-17.1%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883提出1件) + M&A Online (2021-02新規報告・2023-01変更報告記事) + 株探 (kabuta…
1年超過リターン:
-55.6%
2年超過:
-51.7%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883提出1件) + IRBANK (irbank.net/E02515、大株主状況・大量保有報告書・valuation指標…
1年超過リターン:
+28.5%
2年超過:
+1.6%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2023-06、第 61 回定時株主総会 (2023-08-10 開催) に向け 9 議案 を提出。主な内容は (1) 取締役会長・副会長職の廃止、(2) オアシス推薦の独立社外取締役 5 名選任、(3) 既存社外取締役 (藤井文代氏ら) の解任、(4) 独立取締役を取締役会議長とする定款変更等。**結果は 9 議案すべて否決** (会社提案議案は全件可決)
AGM結果
き」と Bloomberg で発言 (2023-07-18)
応諾後エグジットの成功パターン。投資ホライズン約 15 ヶ月、ピーク 12.84% まで積み上げ → ガバナンスキャンペーン → 株主提案否決後も継続圧力 → イオンへの相対売却で 1,023 億円を確保。提案議案は「全件否決」だったが、創業家+社外取締役だけでは独立性懸念の継続報道に耐えられず、最終的にイオンとの統合という戦略的解により「
メディア報道
示を「虚偽・誤導的」と反論し、業績評価の時間軸切り取りも批判。スキル・マトリックスの後付け修正疑惑、指名委員会の不透明性も論点。CIO セス・フィッシャーは「ツルハは業界再編のリーダーになるべき」と Bloomberg で発言 (2023-07-18)
応諾後エグジットの成功パターン。投資ホライズン約 15 ヶ月、ピーク 12.84% まで積み上げ → ガバナンスキャンペーン → 株主提案否決後も継続圧力 → イオ
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / irbank.net (E03464 大量保有履歴) / BusinessWire 2023-06-21 / PRTimes 2…
1年超過リターン:
+6.2%
2年超過:
-63.8%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / abettersanken.com / oasiscm.com/a-better-sanken/ / Business Wire…
1年超過リターン:
-4.7%
2年超過:
-46.4%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2023-02-24 臨時株主総会 — 社外取締役 6 名解任 + Oasis 推薦 6 名選任の計 12 議案を提案。結果: 山添茂・杉田伸樹・大石歌織の 3 名解任議案が可決、Oasis 推薦の Torsten Gessner / Clark Graninger / 海野薫 / 嶋田亜子 の 4 名選任議案が可決。賛成率は全議案 50〜59% のレンジで議案間の差は 0.23〜3.41 ポイントの僅差。会社提案 (社外取締役 2 名追加) は否決。2023-06 定時総会では内山高一氏側の取締役 8 名選任の対抗株主提案が出されたが「ほぼ 10% 程度の賛成率」で全件否決
AGM結果
1 億円のキャッシュフロー上の不整合)、(b) 西宮市・内山邸庭園をフジテック制服を着た従業員が清掃、(c) 内山社長関連法人へのフジテックからの巨額貸付。2022-06 総会で内山社長の取締役再任案否決にもかかわらず、フジテック取締役会が直後に同氏を会長 (代表権あり) に再任した行為を「株主への背信」として 2022-12 臨時総会招集を請求。2023-03 取締役会が内山高一氏を会長から解任
フ
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / フジテック社 2023-02-24 臨時株主総会・2025-07-30 TOB 賛同表明・2025-12-16 TOB 成立アナ…
1年超過リターン:
-2.1%
2年超過:
-15.2%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
EDINET大量保有報告書3件(2022-02-28初回5.08%、2023-09-27変更4.07%、2026-06-30新規5.15%)の提出はいずれも日本経済新聞・ロイター(Nippon.com経由)・株探・FISCO等で報道され、2026-06-30の再浮上時は株価が一時前日比+6.89%(667円)まで上昇(日本経済新聞、2026-07-01)。マネックスグループは
参照ソース(1件) / 調査: 2026-09-08
日本経済新聞 https://www.nikkei.com/article/DGXZQOUB286R40Y2A220C2000000/ (2022-02-28報…
1年超過リターン:
-21.1%
2年超過:
+7.5%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
公開書簡
2022-01-04 初回 6.32% 取得 (取得資金約 60 億円) → 2022-12-20 「A Better DG」キャンペーン公表、特設サイト abetterdg.com で公開書簡。要求 (1) FT/MT セグメントのスピンオフで DG フィナンシャルテクノロジー新設、(2) 残存事業を DG インベストメンツとして VC 投資特化、(3) カカクコム株完全売却、(4) 林郁
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / irbank (E05156・E31883) / businesswire 2022-12-20「A Better DG」声明 …
1年超過リターン:
-1.7%
2年超過:
-45.9%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / kabutan (大量保有報告書記事 / オアシス報告書一覧) / MarketScreener Oasis Submits P…
1年超過リターン:
+8.5%
2年超過:
+3.3%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / kabutan ニュース 2025-04-03 / irbank 6706 / E01897 / E31883 / oasisc…
1年超過リターン:
+1.1%
2年超過:
-15.3%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2017-03-30 定時株主総会 (持株比率 3%、定款変更で事業別 ROE 開示・5% 未満事業からの撤退)、2018-03-07 定時株主総会で複数議案を提出。具体的賛成率は会社側の議決権行使結果報告書 (臨時報告書) を直接確認できておらず**未確認**。Oasis の事後評価では「正式に否決されたが多くが実質的に採用された」(撤退・不動産強化・ガバナンス改善)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / Oasis 公式 (BusinessWire 2018-03-06 / 2019-03-27 / 2021-11-10) / 日…
1年超過リターン:
+51.5%
2年超過:
+23.6%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2024-06-27 第 186 回定時株主総会で 5 議案 (代表取締役岸本氏解任、既存社外取締役 4 名解任、新規社外取締役候補 5 名選任) → 全議案否決。会社側説明では「オアシスと大王海運を除く株主の 99% 以上が反対」、個別議案ごとの正確な賛成率は臨時報告書未確認
AGM結果
長と初対面協議 → 2024-04 第 186 回定時株主総会で 5 議案提出 → 2024-05 北越が大王製紙株一部売却発表 (オアシスは「具体性欠く」と批判) → 2024-06-27 株主提案否決 → 2025-03 段階縮小 → 2026-03-30 4.80% で実質エグジット。専用キャンペーンサイト abetterhokuetsu.com / hokuetsucorpgov.com を運
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / web_supplement (Business Wire、北越IR、日経、株探、大王海運開示、irbank、abetterho…
1年超過リターン:
+23.5%
2年超過:
+56.1%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2020-06-26 定時株主総会で 2 議案を株主提案。①9.98% 自己株取得 ②安全衛生改善条項の定款追加。会社側は両議案ともに反対表明、議案自体は否決。ただし圧力は継続
AGM結果
評価し、当該 1,000 億円が純資産の約 73%・時価総額の約 77% に相当する過剰投資計画と批判
オアシスの代表的成功事例。タイムライン: 2020-05 株主提案 → 2020-06 総会 (否決も圧力継続) → 2021-11 応諾発表 (総還元性向 100% 超) → 株価ストップ高 → 配当推移 30 円 (2021/3) → 40 円 (2022/3, 2023/3) → 60 円 (
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / Better Governance for Hazama Ando キャンペーンサイト (hazamaandocorpgov.c…
1年超過リターン:
+6.8%
2年超過:
-2.4%
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
、5.00%、取得額約186億円)提出を確認(一次資料)。提出直後に株価反発が報じられたが、これは電通グループの非公開化検討報道を受けた市場反応であり、オアシス自身の書簡・提案等の能動的行動ではない(報道ベース: 日本経済新聞、時事通信)。2026-08-28に会社側は伊藤忠商事によるTOB(1株2,880円、非公開化目的)への賛同・応募推奨を決議、8/31正式発表(報道ベース、会社側の決定でありオアシスの
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(大量保有報告書ベース)。補強情報として一次資料・報道: IRBANK(irbank.net、財務・株価・提出者一覧)、Oasis公式…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「提出者は、発行者の中長期的な企業価値に資する事項に…」
提出者は、発行者の中長期的な企業価値に資する事項について発行者との対話を行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、提出者の提案する事項の一部または全部の実行を通して発行者の中長期的な企業価値と株主価値の保護・向上、及びコーポレート・ガバナンスを改善することにある。提出者は、今後12か月の間に、金融商品取引法施行令第14条の8の2第1項第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)、及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合について、100分の5を超える割合で増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあることその他条件に左右され、それらの条件を勘案し適切と判断される場合にのみ行う予定である。なお、取得価格、数量、時期などの具体的な条件については、引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は、報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver; IRBANK(irbank.net、財務指標・配当実績・大量保有ベース大株主一覧); ufocatch.com(EDINET提出書…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「純投資提出者は報告義務の発生日時点において、ポート…」
純投資提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
実際の行動
メディア報道
有報告書提出者にはブラックロック・ジャパン(2025年5月、5.26%)、ベイリー・ギフォード(2024年6月、5.73%)等が並ぶが、いずれもパッシブ・グロース系機関投資家でアクティビストではない(報道ベース、M&A Onlineデータベース集計)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(履歴データ); 一次資料: EDINET大量保有報告書(docID S100YVP6、2026-08-10提出、5.03%)及び変更…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「提出者は、発行者の中長期的な企業価値に資する事項に…」
提出者は、発行者の中長期的な企業価値に資する事項について発行者との対話を行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、提出者の提案する事項の一部または全部の実行を通して発行者の中長期的な企業価値を向上させ、コーポレート・ガバナンスを改善することにある。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の一部の譲渡、譲受け及び休止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
一次資料: EDINET大量保有報告書(発行者E05609/提出者E31883・E27325)。報道ベース: 日本経済新聞/M&A Online/財経新聞/株探…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「提出者による提案の目的は、発行者の経営陣との間で、…」
提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、説明を求めることを通じて、建設的な対話を継続し、経営陣の方針及び企業戦略について理解を深めるための基礎を築くことにより、発行者の中長期的な企業価値を向上させ、コーポレート・ガバナンスを改善することにある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号(重要な財産の処分)、第7号(事業の全部又は一部の廃止)に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、報告義務の発生日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分)、第3号(代表取締役若しくは代表執行役の選定若しくは解職又は執行役員の選任若しくは解任)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数又は任期に係る重要な変更を含む。))、第6号(吸収合併(吸収合併消滅会社となるもの)、株式交換(株式交換完全子会社となるもの)、主要な事業の会社分割)、第7号(事業の全部又は一部の譲渡、譲受け、休止又は廃止)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止又は店頭売買有価証券登録原簿への登録の取消し)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
実際の行動
メディア報道
であり、対外公表を伴う公開書簡・株主提案等の実績はまだなく、大量保有報告書の記載内容以上の一次情報が乏しい段階。(5)特別注意銘柄指定に伴う監査対応強化費用(2027年3月期に約250億円計上見込み、報道ベース)など会計是正コストが今後の業績・株主還元余力を圧迫する可能性があり、資本政策要求(旧村上ファンド系)とオアシスの事業再編要求が両立可能かは不透明。
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(1件、報告書件数1件・初回/最終報告日2026-06-22・6.05%) / M&A Online(maonline.jp、大量保有…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「本株式の保有目的は、ポートフォリオ投資であり、また…」
本株式の保有目的は、ポートフォリオ投資であり、また、発行者の取締役会、取締役、経営陣その他の関係者との建設的な対話を行い、状況に応じて適切と考えられる助言及び提案を行うことにより、全ての株主の利益のために、発行者の中長期的な企業価値および株主価値の向上を図ることにある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更)、第7号(事業の全部又は一部の譲渡、休止又は廃止)に関する事項について、発行者に対して提案を行っている。 また、上記の目的の下、提出者は、報告義務の発生日時点において、今後12か月の間に、施行令第14条の8の2第1項第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更)、第7号(事業の全部又は一部の譲渡、休止又は廃止)に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883提出1件) + IRBANK (irbank.net/E02138、大株主状況・大量保有報告書・valuation指標…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「純投資」
純投資
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (E31883提出1件) + IRBANK (irbank.net/3905、PBR・ROE・自己資本比率・時価総額) + Yaho…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「純投資」
純投資
実際の行動
メディア報道
t(2026-08-30号)はオアシスが「publicly escalated its activism」と表現するが、根拠はEDINET開示文言の変化への言及と推察され独自の公開行動の裏付けはない(報道ベース)。個人運営サイト「Quorum」も「既に提案を行っている」と記述するが具体的行動の中身は明記されておらず引き続き信頼性未検証(参考情報)。株価は2026-09-07時点2,102円(前日比-0.33
参照ソース(1件) / 調査: 2026-09-08
一次資料: EDINET変更報告書(2)原本PDF(書類ID S100YX7K、提出者Oasis Management Company Ltd. E31883、…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「提出者は、発行者におけるコーポレートガバナンスの改…」
提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号、第2号、第5号、第7号、第8号及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号)に関する事項について、発行者に対して提案を行っている。また、提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第1号、第2号、第3号、第4号、第5号、第7号、第8号、第10号及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(E31883提出1件) + IRBANK(irbank.net/E02177、業種・財務指標2026年8月時点・大株主状況2026年…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
一次資料: EDINET大量保有報告書(オアシス・マネジメント、提出者EDINETコードE31883、発行者カナデビアEDINETコードE02124、2026-…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
一次資料 = EDINET 大量保有報告書 (S100Y25J、Oasis Management Company Ltd. 提出、2026-05-11、原本 P…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
一次資料: EDINET大量保有報告書3件 (2026-05-07/2026-05-13/2026-07-01、履歴データ) / IIJ公式IR (iij.ad…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
30%→40%へ引き上げ、新たにDOE8%を導入し、期末配当を38円→50円へ増配すると自発的に公表しており、オアシスの介入(圧力 or エンゲージメント)への応答として機能している構図が読み取れる(報道ベース)。オアシス公式サイト(ja.oasiscm.com)のエンゲージメントキャンペーンページにプラスアルファの掲載はなく、花王等の大型キャンペーンとは位置づけが異なる
オアシスが筆頭株主となった時点(2
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(大量保有履歴)/ 会社2Q決算QAペーパー2026-05-13 PDF(一次資料・配当方針変更確認)/ irbank.net(財務指…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
2026-05-13付でOasisが正式な株主提案を行ったと速報されている (Stockopedia、報道ベース)。同日はEDINET変更報告書No.2 (8.63%→8.65%) の提出日と一致する。ただし議案番号・議案文言そのものは未確認であり、上記5-19付「反対票要請」(会社提案である社長再任・取締役選任議案への反対) との関係性、すなわちOasis自身の議題提案権行使なのか会社提案への反対キャンペーンなのかの区別も、報道ベースの情報からは完全には切り分けられない (未確認)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (大量保有報告書3件、2026-04-02新規/2026-05-11変更/2026-05-13変更No.2) / abetterto…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
第12期定時株主総会(2026-06-24)にて「取締役夏野剛の解任」(第2号議案)を提出。ISS(6月初旬推奨)・グラスルイス(6月11日推奨)ともに解任提案賛成・夏野再任反対を推奨。結果: 解任提案(第2号議案)は賛成率26.79%で否決。夏野再任(第1号議案)は賛成率59.68%で可決(前年比▲30.58%pt、前年90.26%)。川上量生取締役77.86%、鵜浦博夫取締役会議長75.56%と他取締役比で低水準。夏野再任非賛成割合40%と解任提案賛成率26.79%の間に約13%ptの乖離があり、「解任には反対だが再任支持にも回らない」層が存在(一次資料: 議決権行使結果開示; 報道: 日経、オタク総研)
AGM結果
「エンゲージメント継続」を明言し、さらに変更報告書で5%超の追加取得余地を開示済み。株価はアクティビスト参入アルファとソニー買収期待の複合で形成されており、どちらか一方の消滅で急落リスクあり。夏野再任賛成率59.68%という低水準は来期総会(2027-06予定)に向けた再提案圧力の高さを示唆するため、中期的なエンゲージメント継続期間は12ヶ月以上と見込まれる。注意点: 現時点でソニーとの完全買収交渉の具
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書(一次資料)/ オアシス公式プレスリリース businesswire.com 2026-05-20・2026-06-07・2026-0…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
係争
7.9%)は既に発生済みで、公開情報を後追いする形の新規追随では値幅を取りにくい可能性が高い。(2) 会計不正の全容解明・有価証券報告書提出遅延・個人株主による永守氏ら元取締役への約287億円株主代表訴訟(2026-08提訴、オアシスとは無関係の別提訴)など複数の不確実要因が並行し、ニュースフローの発信主体(オアシス発かどうか)を都度確認する必要がある。(3) 永守重信氏は経営職を退いた後も8%超の筆
メディア報道
長期株主だとした上で、取締役会監督機能の強化、会計・経営に精通した真に独立な社外取締役の起用、創業者個人(永守重信氏)への過度な依存の排除、「責任調査委員会」設置、内部監査・内部通報体制の強化を要求(報道ベース: Businesswire/aijourn転載)。(2) 2026-03-13、CIOセス・フィッシャー氏がフォレンジック会計に強い取締役候補1名を推薦したと表明。ただし選任議案への反映はニデック側
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(大量保有報告書、一次資料) / 一次資料(oasiscm.com「Engagement Campaigns」一覧確認) / 報道ベー…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
株主提案
提案株主Oasis Japan Strategic Fund Y Ltd.名義で、2026-06-26開催の第23回定時株主総会に「監査等委員ではない社外取締役1名選任の件」を付議(候補: 岡田雅晴氏)。会社取締役会は2026-05-12に正式に反対決議。総会結果について、コムシスHD公式の役員就任のお知らせ(2026年6月付)およびコーポレートガバナンス報告書(2026-06-26付、いずれも一次資料)で新任社外取締役が会社提案の川名浩一氏のみと確認されたことから、株主提案は否決されたと判断(確度は高いが、賛成率の具体的数値は一次資料上未確認)。会社側は別途「社外取締役1名増員」を会社提案として上程し可決、取締役会は過半数社外取締役構成へ移行し議長も独立社外取締役に変更
AGM結果
関係の別主体であり合算比率での「連合状態」を想定した分析は誤り(コムシスHD公式資料で再確認)。会社取締役会が株主提案に正式反対表明(2026-05-12)、2026-06-26総会で株主提案は事実上否決されたと一次資料から判断できるにもかかわらず、オアシスは総会後の2026-08-26付で保有比率を7.36%まで積み増し、oasiscm.comのエンゲージメント対象としても掲載継続中。否決後も撤退せ
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書、コムシスホールディングス「コーポレート・ガバナンス報告書」2026-06-26付(一次資料、全文確認)、コムシスホールディングス「役…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
た点は前回調査時点からの明確な進展。並行して発行体は2026-05-15の取締役会で独立社外取締役のみで構成する特別委員会を設置し不動産の保有・管理・運営方針見直しを含む企業価値向上策の検証に着手 (報道ベース)、2026-05-20にBloombergが非公開化検討 (1次入札を6月初旬に実施、ベイン・キャピタル・ウォーバーグ・ピンカス・ブラックストーン等が参加見込み、8月に2次入札) を報道。オアシスの
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (6件) / kabutore.biz (大量保有報告書詳細) / 株式新聞Web / Yahooファイナンス / TradingV…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書・変更報告書(edinet_silver)、EDINET臨時報告書(2026-06-23付、株式会社エス・エム・エス E05697、議…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / 日本経済新聞 / Bloomberg / 時事通信(jiji.com) / Business Wire(oasiscm.comプ…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
れを「株主提案」の見出しで速報したが、これは報告書の「重要提案行為に関する事項」欄の定型開示に基づく可能性が高く、水面下対話の存在(資本構成・ガバナンス・投資戦略・データ活用について協議中との報道)は報道ベースで示唆されるのみ(推定)。イオンFS側は主要株主異動(2026-08-13付TDnet「主要株主の異動に関するお知らせ」)に対し「事業見通しに直接的な影響はない」との定型対応に留まる(報道ベース)
1
参照ソース(1件) / 調査: 2026-09-08
一次資料=EDINET大量保有報告書(2025-12-18/2026-02-10/2026-05-11/05-12/05-13/2026-08-12、提出者Oa…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書(一次資料)/ IRBANK(一次資料)/ 日経新聞・トレーダーズウェブ・Yahoo!ファイナンス(報道ベース)/ フェローテックIR…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
リース)
2026年8月のMLMAP2028改訂が最重要カタリスト。オアシスが改訂内容に不満なら追加プレッシャーが予想される。また堀場製作所がオアシス株式をクロス保有している(SimplyWallSt報道ベース)という特異な構造。
参照ソース(1件) / 調査: 2026-09-08
EDINET大量保有報告書(一次資料)、Oasis公式プレスリリース(2026-03-08, 2026-03-25)、日本経済新聞報道、IRBANK大株主データ…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (大量保有報告書 3 件) / 日本経済新聞 (報道ベース、2025-01-30) / フィスコ/みんかぶ (報道ベース、2025-…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (報告書 3 件) / 報道ベース (日経 2024-12-17, Diamond Zai/フィスコ 2024-12-18, 株探,…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
公開書簡
に引き上げ + 期間を 2025-01-10 まで再延長 (2 次延長) + 下限買付予定数を 15.27%→6.82% へ引き下げ、と 3 点同時に修正。Oasis 公式サイトでは本件の特設ページ・公開書簡は掲載されておらず (Protect Horiba / Protect Kao / A Better Kyocera 等と異なり静かなアクション)
本件は TOB 完全子会社化局面の特殊事案で、(a)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver / 一次資料 (EDINET 大量保有報告書全 7 件 / ufocatch.com / oasiscm.com 直接確認) / 報…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
edinet_silver (大量保有報告書 3 件)、IRBANK (大株主構成・PBR/ROE)、日経新聞 (TOB 価格引き上げ報道)、M&A Onlin…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
係争
には、会社法上の反対株主の株式買取請求権・価格決定申立て手続きへの精通、スクイーズアウト実行前の基準日までの株式取得、提訴から決定まで2年半以上(2024年初頭〜2026年7月)に及ぶ長期の資金拘束と訴訟コスト負担、裁判所が申立人の主張通りの価格を認めない可能性(下振れリスク)を伴う専門性の高い特殊状況投資であり、個人投資家が「オアシスの後追い」で同様の利益を得ることは事実上困難(推定)。(3)202
メディア報道
03時点で「準備中」と報道)。オアシスCIOセス・フィッシャー氏は当時、買取価格800円について「われわれが適正と考える価格よりかなり低い」とコメント(ダイヤモンド・オンライン2024-03-20付、報道ベース)。2026-07-23、東京地裁はTOB価格800円を「公正な価格として採用できない」とし公正価格を950円と決定。特別委員会について「独立して少数株主の立場に立った検討及び交渉を実質的に行ったもの
参照ソース(1件) / 調査: 2026-09-08
edinet_silver(大量保有報告書、オアシス・マネジメント・カンパニー・リミテッド、2024-01-16付、保有比率9.74%) / Oasis Man…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
メディア報道
取ることになる」と発言して保有目的を公にし、2024-03-14付日本経済新聞では同氏が取材に対し、実際に東京地方裁判所へ価格決定の申立てを行ったことを確認した(具体的な申立て価格・対象株数は非公開、報道ベース)。特設キャンペーンページ経由ではなくメディアインタビューを通じた表明である点で、ツルハやKADOKAWA等の公開書簡型エンゲージメントとは性質が異なる。TDnet・有価証券報告書・招集通知への直接照
参照ソース(1件) / 調査: 2026-09-08
一次資料=EDINET大量保有報告書1件(edinet_silver、提出者オアシス・マネジメントE31883、発行体伊藤忠テクノソリューションズEDINETコ…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-08
商船三井プレスリリース「ダイビル株式会社の完全子会社化の完了について」2022-04-28 (mol.co.jp/pr/2022/22058.html): 一次…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
実際の行動
公開書簡
更は実現せず統合は当初比率 (1:1.70) で完結、ピーク保有 8.9% → エグジット 1.24% は事実上の「介入失敗+株価上昇益確定」パターン。(2) 公式キャンペーン未展開、株主提案未提出、公開書簡なしという特徴は、オアシスの「重要提案行為」表明が実質的なポーズ機能を果たしたケース。
参照ソース(1件) / 調査: 2026-09-08
edinet_silver、IRBANK (irbank.net/E03522/share)、日経 (2020-11-26)、株探 (n202011250619…
1年超過リターン:
リターン未確定(1年未経過)
EDINET保有目的「ポートフォリオ投資および重要提案行為。」
ポートフォリオ投資および重要提案行為。
残り60件を表示 ▼
※ 実行動データは Claude Code WebSearch 経由で調査・格納(activist_action_history_gold)。超過リターンは TOPIX 対比・報告翌営業日始値基準・1年/2年経過時点の値。
保有目的文言の変遷(事由変更 32件 / 同一事由 34件)
▼ 保有事由が変更された銘柄:
提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、説明を求めることを通じて、建設的な対話を継続し、経営陣の方針及び企業戦略について理解を深めるための基礎を築くことにより、発行者の中長期的な企業価値を向上させ、コーポレート・ガバナンスを改善することにある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号(重要な財産の処分)、第7号(事業の全部又は一部の廃止)に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、報告義務の発生日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分)、第3号(代表取締役若しくは代表執行役の選定若しくは解職又は執行役員の選任若しくは解任)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数又は任期に係る重要な変更を含む。))、第6号(吸収合併(吸収合併消滅会社となるもの)、株式交換(株式交換完全子会社となるもの)、主要な事業の会社分割)、第7号(事業の全部又は一部の譲渡、譲受け、休止又は廃止)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止又は店頭売買有価証券登録原簿への登録の取消し)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
提出者は、発行者の中長期的な企業価値に関連すると考える成長戦略、AI及びデータの活用、価格戦略、プロダクトポートフォリオ等の事項について、発行者との対話を開始している。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、説明を求めることを通じて、建設的な対話を継続し、経営陣の方針及び企業戦略について理解を深めるための基礎を築くことにより、発行者の中長期的な企業価値を向上させ、コーポレート・ガバナンスを改善することにある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号(重要な財産の処分)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の一部の廃止)に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、報告義務の発生日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分)、第3号(代表取締役及び代表執行役の選定及び解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第6号(吸収合併(吸収合併消滅会社となるもの)、株式交換(株式交換完全子会社となるもの)、及び主要な事業の会社分割)、第7号(事業の一部の譲渡、譲受け及び廃止)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。
提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号、第2号、第5号、第7号、第8号及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号)に関する事項について、発行者に対して提案を行っている。また、提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第1号、第2号、第3号、第4号、第5号、第7号、第8号、第10号及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
提出者は、発行者の中長期的な企業価値に資する事項について発行者との対話を行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、提出者の提案する事項の一部または全部の実行を通して発行者の中長期的な企業価値と株主価値の保護・向上、及びコーポレート・ガバナンスを改善することにある。提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号(重要な財産の処分及び譲受け)、第2号(多額の借財)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の一部の譲渡、譲受け、休止及び廃止)、第8号(配当に関する方針の重要な変更)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更))に関する事項について、発行者に対して提案を行っている。また、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分及び譲受け)、第2号(多額の借財)、第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の一部の譲渡、譲受け、休止及び廃止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
保有目的は、ポートフォリオ投資、コーポレートガバナンスの改善、並びに発行者の取締役会、取締役、経営陣及びその他の関係者に対して、状況に応じて適切と判断される建設的な対話、助言、提案及び重要提案行為を行うことによって全株主の利益のための発行者の中長期の企業価値と株主価値の保護、向上を図ることにある。また、上記の目的の下、提出者は、今後12か月の間に、金融商品取引法施行令第14条の8の2第1項第1号(重要な財産の処分又は譲受け)、第2号(多額の借財)、第3号(代表取締役若しくは代表執行役の選定若しくは解職又は執行役員の選任若しくは解任)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数又は任期に係る重要な変更を含む。))、第7号(事業の全部又は一部の譲渡、譲受け、休止又は廃止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止又は店頭売買有価証券登録原簿への登録の取消し)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号、第7号、第10号、及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号及び第4号)に関する事項について、発行者に対して提案を行っている。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第1号、第2号、第3号、第4号、第5号、第7号、第8号、第10号及び第12号(大量保有府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は令和8年5月1日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にある場合こと及びその他の条件に左右され、それらの条件を勘案してにのみ行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は令和8年5月1日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者の提案の目的は、発行者における中長期的な企業価値の向上、取締役会の実効性向上、コーポレートガバナンスの維持及び改善、並びに顧客、サプライヤー、従業員、貸付人、株主その他のステークホルダーの保護にある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第3号(代表取締役若しくは代表執行役の選定若しくは解職又は執行役員の選任若しくは解任)、第5号(役員の構成の重要な変更(役員の数又は任期に係る重要な変更を含む。))、第10号(発行する有価証券の取引所金融商品市場への上場の廃止又は店頭売買有価証券登録原簿への登録の取消し)、及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、報告義務の発生日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分又は譲受け)、第3号(代表取締役若しくは代表執行役の選定若しくは解職又は執行役員の選任若しくは解任)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数又は任期に係る重要な変更を含む。))、第7号(事業の全部又は一部の譲渡、譲受け、休止又は廃止)、第8号(配当に関する方針の重要な変更)、第9号(資本金の増加又は減少に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止又は店頭売買有価証券登録原簿への登録の取消し)及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は、上記の目的の下、発行者及びその株主とのエンゲージメントを今後も継続していく予定である。具体的には、発行者の保有する主要な知的財産権による収益最大化に向けた施策やAIの活用をはじめとする成長加速のための事業戦略の提案、発行者が保有するその他資産の有効活用や株主構成に関する提案、資本政策の見直し、上場維持の是非に関する検討、M&A戦略の見直し、経営陣に対する説明責任の追及、収益性改善に向けた施策の提案、バランスシートの最適化、自己資本利益率(ROE)の向上、株主還元の強化、取締役会による監督機能の強化、その他の事項が含まれる。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は専ら株式の価値の変動又は株式に係る配当によって利益を受けることを目的として発行者の株式を保有している。かかる目的を達成する手段として、発行者の中長期的な企業価値と株主価値を保護・向上させるために、提出者は以下の重要提案行為を現に行い、また行うことを予定している。提出者は金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。提出者は今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分又は譲受け)、第3号(代表取締役の選定若しくは解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の全部又は一部の譲渡、譲受け、休止又は廃止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)、及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者の中長期的な企業価値に資する事項について発行者との対話を行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、提出者の提案する事項の一部または全部の実行を通して発行者の中長期的な企業価値と株主価値の保護・向上、及びコーポレート・ガバナンスを改善することにある。提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)、及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。提出者は、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分及び譲受け)、第2号(多額の借財)、第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む))、第7号(事業の一部の譲渡、譲受け、休止及び廃止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は報告義務の発生日時点において、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号(重要な財産の処分)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更))に関する事項について、発行者に対して提案を行っている。提出者は報告義務の発生日時点において、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第2号(多額の借財)、第3号(代表取締役の解職)、第5号(役員の構成の重要な変更(役員の数又は任期に係る重要な変更を含む。))、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止又は店頭売買有価証券登録原簿への登録の取消し)及び第12号(大量保有府令第16条第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者の中長期的な企業価値に関連すると考える事業ポートフォリオ戦略、AI及びデータの活用、価格戦略、取締役会の構成等の事項について、発行者との対話を開始している。提出者の提案の目的は、発行者における取締役会の実効性向上、コーポレートガバナンスの維持及び改善、企業価値の向上、顧客、サプライヤー、従業員、貸付人、株主、及びその他のステークホルダーの保護、並びに発行者の全株主の利益のための株主還元の増加にある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号(重要な財産の処分及び譲受け)、第3号(代表取締役及び代表執行役の選定及び解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数及び任期に係る重要な変更を含む。))、第7号(事業の一部の譲渡、譲受け及び廃止)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、報告義務の発生日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分及び譲受け)、第3号(代表取締役及び代表執行役の選定及び解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数及び任期に係る重要な変更を含む。))、第7号(事業の一部の譲渡、譲受け及び廃止)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)、及び第12号(大量保有府令第16条第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。
ポートフォリオ投資および重要提案行為。
提出者は、発行者の中長期的な企業価値に関連すると考える事項である中長期的な投資戦略に加え、足元では非公開化にあたっての株主利益の保護などについて、発行者との対話を現に行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、説明を求めることを通じて、建設的な対話を継続し、経営陣の方針及び企業戦略について理解を深めるための基礎を築くことにより、発行者の中長期的な企業価値を向上させ、コーポレート・ガバナンスを改善することにある。提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。提出者は、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分及び譲受け)、第3号(代表取締役及び代表執行役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の一部の譲渡、譲受け、休止及び廃止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。
ポートフォリオ投資および重要提案行為。
提出者は、発行者の中長期的な企業価値に関連すると考える事項、主には発行者の資本構成、コーポレートガバナンス、投資、データの利活用などについて、発行者との対話を現に行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、説明を求めることを通じて、建設的な対話を継続し、経営陣の方針及び企業戦略について理解を深めるための基礎を築くことにより、発行者の中長期的な企業価値を向上させ、コーポレート・ガバナンスを改善することにある。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分及び譲受け)、第3号(代表取締役の選定及び解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更)、第7号(事業の一部の譲渡)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
保有目的は、ポートフォリオ投資であり、かつ、発行会社の取締役会、取締役、経営陣及びその他の関係者との建設的な対話並びに必要に応じた助言、提案又は重要提案行為等を通じて、すべての株主の利益のために発行会社の中長期的な企業価値及び株主価値の向上を図ることにある。上記の目的の下、 提出者は、金融商品取引法施行令(その後の改正を含む。以下「施行令」という。)第14条の8の2第1項に定める重要提案行為等のうち、同項第8号(配当方針の重要な変更)、同項第11号(取引所金融商品市場への上場又は店頭売買有価証券登録原簿への登録)、及び同項第1号並びに株券等の大量保有の状況の開示に関する内閣府令(その後の改正を含む。以下「府令」という。)第16条第1号に定める資本政策の方針の重要な変更に関し、発行者に対して提案を行っている。また、提出者は、報告義務発生日時点において、今後12か月以内に、施行令第14条の8の2第1項第8号(配当方針の重要な変更)、同項第11号(取引所金融商品市場への上場又は店頭売買有価証券登録原簿への登録)、及び同項第1号並びに府令第16条第1号に定める資本政策の方針の重要な変更に関し、発行者に対して更なる提案を行う予定である。提出者は、上記の目的の下、発行者とのエンゲージメントを今後も継続していく予定である。具体的には、発行者の株式インセンティブ制度の改定等の事項が含まれる。提出者は報告義務発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者の提案の目的は、発行者における取締役会の実効性向上、コーポレートガバナンスの維持及び改善、中長期的な企業価値の向上、並びに顧客、サプライヤー、従業員、貸付人、株主その他のステークホルダーの保護にある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第3号、第5号、第6号、第7号、第10号及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号及び第4号)に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、令和8年5月1日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号、第3号、第4号、第5号、第6号、第7号、第8号、第10号及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は、上記の目的の下、引き続き発行者及びその株主とのエンゲージメントを継続する予定である。これらのエンゲージメントには、コングロマリット・ディスカウントの解消を目的とした「選択と集中」による成長戦略の提案、資本コストを意識した経営の実践、上場維持のメリット・デメリットに関する協議、M&A戦略の見直し、経営陣の説明責任、成果主義に基づく指名及び報酬制度の確立、創業家の利益が他の一般株主よりも優先されないようなガバナンス体制の改善、収益性、バランスシート、自己資本利益率(ROE)、及び株主還元の向上、事業ポートフォリオの見直し、既存事業の撤退の可能性、経営監督の実効性を高めるための取締役会の独立性向上などが含まれる。提出者は令和8年5月1日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は令和8年5月1日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第10号及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16号第4号)に関する事項について、発行者に対して提案を行っている。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、令和8年5月1日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号、第2号、第3号、第4号、第5号、第7号、第8号、第10号及び第12号((大量保有府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は令和8年5月1日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は令和8年5月1日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者の中長期的な企業価値に関連すると考える事項、主には発行者のコーポレートガバナンスについて、発行者との対話を現に行っている。提出者による提案の目的は、発行者の経営陣との間で、コーポレートガバナンス上の重大な瑕疵の是正などを通じて、発行者の中長期的な企業価値を向上させることにある。提出者は今後12か月の間に、金融商品取引法施行令第14条の8の2第1項第1号(重要な財産の処分又は譲受け)、第2号(多額の借財)、第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第6号(吸収合併(吸収合併消滅会社となるもの)、株式交換(株式交換完全子会社となるもの)、及び主要な事業の会社分割)、第7号(事業の一部の譲渡、譲受け、休止又は廃止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者の中長期的な企業価値の向上に資すると提出者が考える事項について、発行者との対話を行っている。提出者による発行者に対するエンゲージメントの目的は、発行者の経営陣との間で経営方針について意見交換を行い、同経営陣より説明を求めることに加え、提出者の提案する事項の一部または全部の実行を要請することを通じて、発行者の中長期的な企業価値と株主価値を保護・向上させるとともに発行者のコーポレート・ガバナンスを改善することにある。提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることになるもの))に関する事項について、発行者に対して提案を行っている。提出者は、今後12か月の間に、施行令第14条の8の2第1項第1号(重要な財産の処分)、第2号(多額の借財)、第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の一部の譲渡、休止及び廃止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)、及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、純投資(専ら株式の価値の変動又は株式にかかる配当によって利益を受けることを目的とする投資)の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合について、100分の5を超える割合で増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあることその他条件に左右され、それらの条件を勘案し適切と判断される場合にのみ行う予定である。なお、取得価格、数量、時期などの具体的な条件については、引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は、報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
ポートフォリオ投資
ポートフォリオ投資および重要提案行為。
ポートフォリオ投資
ポートフォリオ投資および重要提案行為。
ポートフォリオ投資
ポートフォリオ投資および重要提案行為。
提出者の提案の目的は、発行者における取締役会の実効性向上、コーポレートガバナンスの維持及び改善、中長期的な企業価値の保護及び向上、並びに顧客、サプライヤー、従業員、貸付人、株主、及びその他のステークホルダーの保護にある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第3号、第5号、第10号及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号及び第4号)に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、今後12か月の間に、金融商品取引法施行令第14条の8の2第1項第3号、第5号、第10号及び第12号(大量保有府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は、上記の目的の下、発行者及びその株主とのエンゲージメントを今後も継続していく予定である。これらの中には、善管注意義務違反を理由とする法的措置の実施など、取締役及び発行者に対する責任追及も含まれる。提出者は、発行者の将来のためにあらゆる選択肢を排除せずにエンゲージメントを継続する予定であり、これには、事業戦略の提案、発行者の所有する資産及び株主構成に関する提案、独立取締役の選任提案、経営陣の選任に反対する議決権の行使、内部通報、取締役会及びその他全ての委員会の適切な機能の確保、経営陣の監督、資本政策、M&A、実効的な指名委員会及び報酬委員会の設置、顧問などのアドバイザーの活用、テクノロジーの活用、マーケティング、AI及びデータ、ステークホルダーに対する実効的な開示、 ESG及びサプライチェーンの内部統制を含めた全ステークホルダーの保護、並びに、発行者における問題の根本原因を究明するために完全に独立した委員会の設置に関する事項が含まれる。より詳細な情報は、www.abetterkao.com及びwww.protectkao.comを参照されたい。提出者は令和8年5月1日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は令和8年5月1日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者の提案の目的は、発行者における取締役会の実効性向上、コーポレートガバナンスの維持及び改善、中長期的な企業価値の向上、並びに顧客、サプライヤー、従業員、貸付人、株主その他のステークホルダーの保護にある。提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第10号及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号及び第4号)に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、令和8年5月1日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号、第3号、第4号、第5号、第7号、第8号、第9号、第10号、及び第12号(大量保有府令第16条第1号及び4号)に関する事項について、発行者に対して提案行為等を行う予定である。提出者は、上記の目的の下、発行者及びその株主とのエンゲージメントを今後も継続していく予定である。具体的には、発行者の成長加速のための事業戦略の提案、一部事業からの撤退を含む事業ポートフォリオ全体の見直しや、一部事業のベストオーナーの探索、資本政策の見直し、上場を維持することの是非に関する検討、M&A戦略の見直し、経営陣に対する説明責任の追及、収益性改善に向けた施策の提案、バランスシートの最適化、自己資本利益率(ROE)の向上、株主還元の強化、取締役会による監督機能の強化、その他の事項が含まれる。提出者は令和8年5月1日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は令和8年5月1日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者の中長期的な企業価値の向上に資すると提出者が考える事項について、発行者との対話を行う方針を有している。提出者による発行者に対するエンゲージメントの目的は、発行者の経営陣との間で経営方針について意見交換を行い、同経営陣より説明を求めることに加え、提出者の提案する事項の一部または全部の実行を要請することを通じて、発行者の中長期的な企業価値と株主価値を保護・向上させるとともに発行者のコーポレート・ガバナンスを改善することにある。提出者は、今後12か月の間に、金融商品取引法施行令第14条の8の2第1項第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条1号(資本政策の方針の重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、純投資(専ら株式の価値の変動又は株式にかかる配当によって利益を受けることを目的とする投資)の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者の提案の目的は、発行者における取締役会の実効性向上、コーポレートガバナンスの維持及び改善、中長期的な企業価値の向上、顧客、サプライヤー、従業員、貸付人、株主、及びその他のステークホルダーの保護にある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第4号及び第5号に関する事項について、発行者に対して提案を行っている。また、上記の目的の下、提出者は、令和8年5月1日時点において、今後12か月の間に、施行令第14条の8の2第1項第1号、第3号、第4号、第5号、第7号、第10号、及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は、上記の目的の下、事業戦略、株主構成、取締役会の構成、経営陣に対する監督体制の強化、M&A戦略の見直し、テクノロジーの活用、マーケティング、AI及びデータの活用、知的財産の収益化、上場維持のメリット・デメリット等のトピックについて発行者及びその株主とのエンゲージメントを今後も当面の間継続していく予定である。提出者は令和8年5月1日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は令和8年5月1日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第1号、第3号、第5号及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号)に関する事項について、発行者に対して提案を行っている。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第1号、第3号、第5号、第7号、第8号、第10号及び第12号((大量保有府令第16条第1号及び第4号)に関する事項について、発行者に対して提案を行う予定である。提出者は令和8年5月1日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は令和8年5月1日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
ポートフォリオ投資および重要提案行為。
提出者は専ら株式の価値の変動又は株式に係る配当によって利益を受けることを目的として発行者の株式を保有している。提出者はかかる目的を達成する手段として、コーポレートガバナンス上の重大な瑕疵の是正などを通じて、発行者の中長期的な企業価値向上のために、発行者の中長期的な企業価値に関連すると考える事項、主には発行者のコーポレートガバナンスについて、発行者との対話を現に行っている。提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第3号(代表取締役の解職)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第6号(株式交換、株式移転、株式交付、会社の分割及び合併)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)、及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。提出者は、今後12か月の間に、施行令第14条の8の2第1項第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第6号(株式交換、株式移転、株式交付、会社の分割及び合併)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。
ポートフォリオ投資および重要提案行為。
ポートフォリオ投資
ポートフォリオ投資および重要提案行為。
ポートフォリオ投資
ポートフォリオ投資および重要提案行為。
ポートフォリオ投資
同一事由の 34件を表示
提出者は、発行者の中長期的な企業価値に関連すると考える事項、主には発行者の資本配分方針について、発行者との対話を現に行っている。提出者による提案の目的は、発行者の経営陣との間で、コーポレートガバナンス上の重大な瑕疵の是正などを通じて、発行者の中長期的な企業価値を向上させることにある。提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第7号(事業の一部の譲渡)に関する事項について、発行者に対して提案を行っている。提出者は、今後12か月の間に、施行令第14条の8の2第1項第7号(事業の一部の譲渡)に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
提出者は、発行者の中長期的な企業価値に資する事項について発行者との対話を行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、提出者の提案する事項の一部または全部の実行を通して発行者の中長期的な企業価値と株主価値の保護・向上、及びコーポレート・ガバナンスを改善することにある。提出者は、今後12か月の間に、金融商品取引法施行令第14条の8の2第1項第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)、及び第12号(株券等の大量保有の状況の開示に関する内閣府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合について、100分の5を超える割合で増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあることその他条件に左右され、それらの条件を勘案し適切と判断される場合にのみ行う予定である。なお、取得価格、数量、時期などの具体的な条件については、引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は、報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
純投資提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
提出者は、発行者の中長期的な企業価値に資する事項について発行者との対話を行っている。提出者による提案の目的は、発行者の経営陣との間で、経営方針について意見交換を行い、提出者の提案する事項の一部または全部の実行を通して発行者の中長期的な企業価値を向上させ、コーポレート・ガバナンスを改善することにある。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(株券等の大量保有の状況の開示に関する内閣府令(以下「大量保有府令」という。)第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行っている。提出者は、発行者におけるコーポレートガバナンスの改善及び発行者の企業価値と株主価値の保護、向上を目的として、今後12か月の間に、施行令第14条の8の2第1項第3号(代表取締役の解職)、第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更(役員の数に係る重要な変更を含む。))、第7号(事業の一部の譲渡、譲受け及び休止)、第8号(配当に関する方針の重要な変更)、第10号(発行する有価証券の取引所金融商品市場への上場の廃止)及び第12号(大量保有府令第16条第1号(資本政策に関する重要な変更)及び第4号(発行者以外の者による発行者の株券の取得であって、当該取得後に、発行者以外の者が所有することになる議決権が過半数を超えることとなるもの))に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
本株式の保有目的は、ポートフォリオ投資であり、また、発行者の取締役会、取締役、経営陣その他の関係者との建設的な対話を行い、状況に応じて適切と考えられる助言及び提案を行うことにより、全ての株主の利益のために、発行者の中長期的な企業価値および株主価値の向上を図ることにある。上記の目的の下、提出者は、金融商品取引法施行令(以下「施行令」という。)第14条の8の2第1項第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更)、第7号(事業の全部又は一部の譲渡、休止又は廃止)に関する事項について、発行者に対して提案を行っている。 また、上記の目的の下、提出者は、報告義務の発生日時点において、今後12か月の間に、施行令第14条の8の2第1項第4号(特定の者の役員への選任)、第5号(役員の構成の重要な変更)、第7号(事業の全部又は一部の譲渡、休止又は廃止)に関する事項について、発行者に対して提案を行う予定である。提出者は報告義務の発生日時点において、ポートフォリオ投資の一環として、市場内外の取引を通じて発行者の普通株式の株券等保有割合を100分の5を超える割合増加させる行為(以下「5%超取得行為」という。)を予定している。ただし、5%超取得行為は、発行者の普通株式の市場価格が割安と判断される水準にあること及びその他の条件に左右され、それらの条件を勘案して行う予定である。なお、取得価格、数量、時期などの具体的な条件については引き続き検討中である。5%超取得行為の実行には当局への届出又は当局による承認が必要となる場合がある。5%超取得行為は報告義務の発生日から3か月以内に行うことを予定しているが、上述の要因により当該3か月の期間以降に行われる可能性もある。
※ 事由変更ありの行は左線ハイライト。報告日リンクからEDINETの1次情報を確認できます。
出典: 大量保有報告書 (S100Z7KG)
【編集部注】
対話の意図が見えても、株主の賛同を得られるかは別問題だ。
3. 提案は通るか──株主構成と議決権の壁
株主提案は通るか。固定株主の壁と浮動株の構成 から、アクティビストの議決権戦略が成立する条件を検証します。
安定株主比率前実 (2026-03期) ?
壁の合計(鈴木式準拠)
安定株主比率は議決権ベース、アクティビスト保有は株券等保有割合ベースのため分母が異なります(概算)。
市場流動性の目安 — 浮動株比率(JPX基準) : 55.0%(JPX基準・2026-03-31時点)
→ アクティビストが5.09%を保有。実質安定株主23.0%の壁に対して、議決権行使のみでの突破は比較的容易な構成です。
根拠データ
判定基準
安定株主比率 :アクティビスト保有比率 :オーナー持株比率 :外国法人等保有比率 :
安定株主比率の内訳(鈴木式準拠・2026-03期)
E. 政策保有金融(×0.7)
10.4% (14.8% × 0.7) (株式会社みずほ銀行,農林中央金庫,明治安田生命保険相互会社,株式会社京都銀行)
所有者別構成(法定開示区分)
金融機関 32.7% 証券会社 2.9% その他法人 12.4% 外国法人等 31.9% 個人その他 20.0% 自己株式 2.2%
大株主一覧(上位10名)
# 株主名 所有者区分 持株比率 保有株数(株)
1
日本マスタートラスト信託銀行株式会社(信託口)
金融機関
10.2%
19,763,600
2
STATESTREETBANKANDTRUSTCOMPANY505010(常任代理人株式会社みずほ銀行決済営業部)
外国法人等
9.1%
17,488,679
3
株式会社みずほ銀行
金融機関
5.0%
9,616,500
4
農林中央金庫
個人その他
4.4%
8,550,000
5
VALUEACTJAPANMASTERFUND,L.P.(常任代理人シティバンク、エヌ・エイ東京支店)
外国法人等
3.1%
6,000,000
6
明治安田生命保険相互会社
金融機関
2.8%
5,370,000
7
株式会社日本カストディ銀行(信託口)
金融機関
2.8%
5,345,000
8
株式会社京都銀行
金融機関
2.6%
5,000,000
9
STATESTREETBANKANDTRUSTCOMPANY510311(常任代理人株式会社みずほ銀行決済営業部)
外国法人等
2.5%
4,908,544
10
STATESTREETBANKANDTRUSTCOMPANY510312(常任代理人株式会社みずほ銀行決済営業部)
外国法人等
2.5%
4,809,656
1
日本マスタートラスト信託銀行株式会社(信託口)
金融機関
10.2%
19,763,600株
2
STATESTREETBANKANDTRUSTCOMPANY505010(常任代理人株式会社みずほ銀行決済営業部)
外国法人等
9.1%
17,488,679株
3
株式会社みずほ銀行
金融機関
5.0%
9,616,500株
4
農林中央金庫
個人その他
4.4%
8,550,000株
5
VALUEACTJAPANMASTERFUND,L.P.(常任代理人シティバンク、エヌ・エイ東京支店)
外国法人等
3.1%
6,000,000株
6
明治安田生命保険相互会社
金融機関
2.8%
5,370,000株
7
株式会社日本カストディ銀行(信託口)
金融機関
2.8%
5,345,000株
8
株式会社京都銀行
金融機関
2.6%
5,000,000株
9
STATESTREETBANKANDTRUSTCOMPANY510311(常任代理人株式会社みずほ銀行決済営業部)
外国法人等
2.5%
4,908,544株
10
STATESTREETBANKANDTRUSTCOMPANY510312(常任代理人株式会社みずほ銀行決済営業部)
外国法人等
2.5%
4,809,656株
支配構造リスク
リスク項目 判定 詳細
オーナー管理
判定結果 CEOまたは資産管理会社が大株主5%以上に該当せず
非該当 -
親子上場
判定結果 該当する上場大株主なし 筆頭株主 日本マスタートラスト信託銀行株式会社(信託口)(10.2%)
非該当 -
筆頭株主が上場企業
− -
上場大株主あり(20%超)
− -
政策保有・相互保有
# 銘柄名 コード 株数 時価 持ち合い
1
(株)京都フィナンシャルグループ
5844
1,630,672株
7,090百万円
無
2
(株)SCREENホールディングス
7735
460,520株
6,986百万円
有
3
(株)みずほフィナンシャルグループ
8411
730,373株
5,942百万円
無
4
三井物産(株)(注4)
8031
944,250株
4,691百万円
有
5
東洋製罐グループホールディングス(株)
5901
300,000株
1,335百万円
有
6
レンゴー(株)
3941
700,000株
1,097百万円
有
7
大日本印刷(株)(注7)
7912
376,000株
1,067百万円
有
8
キユーピー(株)
2809
244,000株
1,043百万円
有
9
(株)三菱UFJフィナンシャル・グループ
8306
294,070株
1,024百万円
無
10
日本新薬(株)
4516
254,000株
846百万円
有
11
三井住友トラストグループ(株)(注5)
8309
499,056株
838百万円
無
12
東京建物(株)
8804
255,500株
808百万円
有
13
(株)三井住友フィナンシャルグループ(注6)
8316
214,203株
704百万円
無
14
(株)ダイフク
6383
105,000株
616百万円
有
15
澁谷工業(株)
6340
95,000株
565百万円
有
16
(株)滋賀銀行
8366
161,834株
477百万円
有
17
TOPPANホールディングス(株)
7911
156,400株
369百万円
無
18
(株)中央倉庫
9319
182,550株
308百万円
有
19
東京海上ホールディングス(株)
8766
558,020株
295百万円
無
20
日本山村硝子(株)
5210
94,000株
262百万円
有
21
長谷川香料(株)
4958
58,000株
198百万円
有
22
石塚硝子(株)
5204
44,500株
134百万円
有
23
(株)キユーソー流通システム
9369
24,200株
75百万円
有
24
高砂香料工業(株)
4914
36,000株
47百万円
有
25
(株)近鉄百貨店
8244
955株
2百万円
無
26
アサヒグループホールディングス(株)(注8)
2502
300株
0百万円
無
27
キリンホールディングス(株)
2503
100株
0百万円
無
28
協和キリン(株)
4151
100株
0百万円
無
29
サッポロホールディングス(株)
2501
100株
0百万円
無
30
オエノンホールディングス(株)
2533
100株
0百万円
無
31
(株)ジーエス・ユアサコーポレーション
6674
N/A
N/A
無
32
(株)ワコールホールディングス
3591
N/A
N/A
無
1
(株)京都フィナンシャルグループ
5844
1,630,672 株時価 7,090 百万円
2
(株)SCREENホールディングス
7735
相互保有
460,520 株時価 6,986 百万円
3
(株)みずほフィナンシャルグループ
8411
730,373 株時価 5,942 百万円
4
三井物産(株)(注4)
8031
相互保有
944,250 株時価 4,691 百万円
5
東洋製罐グループホールディングス(株)
5901
相互保有
300,000 株時価 1,335 百万円
6
レンゴー(株)
3941
相互保有
700,000 株時価 1,097 百万円
7
大日本印刷(株)(注7)
7912
相互保有
376,000 株時価 1,067 百万円
8
キユーピー(株)
2809
相互保有
244,000 株時価 1,043 百万円
9
(株)三菱UFJフィナンシャル・グループ
8306
294,070 株時価 1,024 百万円
10
日本新薬(株)
4516
相互保有
254,000 株時価 846 百万円
11
三井住友トラストグループ(株)(注5)
8309
499,056 株時価 838 百万円
12
東京建物(株)
8804
相互保有
255,500 株時価 808 百万円
13
(株)三井住友フィナンシャルグループ(注6)
8316
214,203 株時価 704 百万円
14
(株)ダイフク
6383
相互保有
105,000 株時価 616 百万円
15
澁谷工業(株)
6340
相互保有
95,000 株時価 565 百万円
16
(株)滋賀銀行
8366
相互保有
161,834 株時価 477 百万円
17
TOPPANホールディングス(株)
7911
156,400 株時価 369 百万円
18
(株)中央倉庫
9319
相互保有
182,550 株時価 308 百万円
19
東京海上ホールディングス(株)
8766
558,020 株時価 295 百万円
20
日本山村硝子(株)
5210
相互保有
94,000 株時価 262 百万円
21
長谷川香料(株)
4958
相互保有
58,000 株時価 198 百万円
22
石塚硝子(株)
5204
相互保有
44,500 株時価 134 百万円
23
(株)キユーソー流通システム
9369
相互保有
24,200 株時価 75 百万円
24
高砂香料工業(株)
4914
相互保有
36,000 株時価 47 百万円
25
(株)近鉄百貨店
8244
955 株時価 2 百万円
26
アサヒグループホールディングス(株)(注8)
2502
300 株時価 0 百万円
27
キリンホールディングス(株)
2503
100 株時価 0 百万円
28
協和キリン(株)
4151
100 株時価 0 百万円
29
サッポロホールディングス(株)
2501
100 株時価 0 百万円
30
オエノンホールディングス(株)
2533
100 株時価 0 百万円
31
(株)ジーエス・ユアサコーポレーション
6674
N/A 株時価 N/A 百万円
32
(株)ワコールホールディングス
3591
N/A 株時価 N/A 百万円
合計 32銘柄
対時価総額比率 6.3%
MEDIUM 対時価総額比率6.3%
対時価総額比率 6.3%
銘柄一覧(32銘柄)
1
(株)京都フィナンシャルグループ
5844
1,630,672 株時価 7,090 百万円
2
(株)SCREENホールディングス
7735
相互保有
460,520 株時価 6,986 百万円
3
(株)みずほフィナンシャルグループ
8411
730,373 株時価 5,942 百万円
4
三井物産(株)(注4)
8031
相互保有
944,250 株時価 4,691 百万円
5
東洋製罐グループホールディングス(株)
5901
相互保有
300,000 株時価 1,335 百万円
6
レンゴー(株)
3941
相互保有
700,000 株時価 1,097 百万円
7
大日本印刷(株)(注7)
7912
相互保有
376,000 株時価 1,067 百万円
8
キユーピー(株)
2809
相互保有
244,000 株時価 1,043 百万円
9
(株)三菱UFJフィナンシャル・グループ
8306
294,070 株時価 1,024 百万円
10
日本新薬(株)
4516
相互保有
254,000 株時価 846 百万円
11
三井住友トラストグループ(株)(注5)
8309
499,056 株時価 838 百万円
12
東京建物(株)
8804
相互保有
255,500 株時価 808 百万円
13
(株)三井住友フィナンシャルグループ(注6)
8316
214,203 株時価 704 百万円
14
(株)ダイフク
6383
相互保有
105,000 株時価 616 百万円
15
澁谷工業(株)
6340
相互保有
95,000 株時価 565 百万円
16
(株)滋賀銀行
8366
相互保有
161,834 株時価 477 百万円
17
TOPPANホールディングス(株)
7911
156,400 株時価 369 百万円
18
(株)中央倉庫
9319
相互保有
182,550 株時価 308 百万円
19
東京海上ホールディングス(株)
8766
558,020 株時価 295 百万円
20
日本山村硝子(株)
5210
相互保有
94,000 株時価 262 百万円
21
長谷川香料(株)
4958
相互保有
58,000 株時価 198 百万円
22
石塚硝子(株)
5204
相互保有
44,500 株時価 134 百万円
23
(株)キユーソー流通システム
9369
相互保有
24,200 株時価 75 百万円
24
高砂香料工業(株)
4914
相互保有
36,000 株時価 47 百万円
25
(株)近鉄百貨店
8244
955 株時価 2 百万円
26
アサヒグループホールディングス(株)(注8)
2502
300 株時価 0 百万円
27
キリンホールディングス(株)
2503
100 株時価 0 百万円
28
協和キリン(株)
4151
100 株時価 0 百万円
29
サッポロホールディングス(株)
2501
100 株時価 0 百万円
30
オエノンホールディングス(株)
2533
100 株時価 0 百万円
31
(株)ジーエス・ユアサコーポレーション
6674
N/A 株時価 N/A 百万円
32
(株)ワコールホールディングス
3591
N/A 株時価 N/A 百万円
合計 32銘柄
対時価総額比率 6.3%
ガバナンス
取締役・監査役一覧
※「社外」はEDINET開示の役職名に基づく分類。
出典: EDINET有価証券報告書 (S100YINV)
【編集部注】
議決権の攻防を追う前に、下値を支える還元余力を測る。
4. 下値は堅いか──配当・増配・自社株買い余力
株価が下がったらどこまで耐えられるか。ネットキャッシュの厚みと株主還元の実績 から、下値を支える原資と還元姿勢を検証します。
総還元性向前実 ?
(配当+自社株買い)÷純利益(前期確定)
ネットキャッシュの時価総額カバー率(NC比率)
NC比率が高い企業は「使っていない現金」が多く、アクティビストが増配・自社株買いを要求する根拠になる。株価の下値を支える安全域の目安。
配当利回りシミュレーション
アクティビストが増配を要求した場合、配当利回りがどこまで上がり得るかの試算。利回り上昇は株価の下支え要因となる。
→ NC比率14%、総還元性向77.9%。一定の現金余剰があるが、大幅な還元余地は限定的。配当利回り1.2%(配当性向52.3%)。
根拠データ
判定基準
配当利回り :総還元性向 :配当性向 :増配余力 :
増配シミュレーション
配当・還元データ
NC比率? 前実
14.1%
余剰現金あり。増配原資は一定
業種配当性向中央値? 前実
35.6%
現在52.3%は既に業種を上回る水準
出典: EDINET有価証券報告書 (S100YINV)
【編集部注】
下値の堅さを確認しても、目指すべき出口の水準は不透明だ。
5. 出口はどこか──シナリオ別試算値
何が起きたら、いつまでに、いくらで売れるのか。出口が見えなければ全体像が掴めない。ここまでの分析を統合 し、カタリストのスケジュールとトリガー条件から3シナリオの出口を描きます。
3シナリオ試算値レンジ?
弱気1,379円〜強気5,138円
現在株価: 2,668円
→ 現在株価2,667.5円は、DOE(自己資本配当率)逆算モデルの2,350円を上回る(モデル計算・将来非保証)。
清原式モデルの1,379円や実質PBR (株価純資産倍率)修正式モデルの1,858円は現値を下回る。推定取得単価は2,031.18円と試算される。現値は推定取得単価を上回る位置にある。
理論株価5モデル vs 現在株価(2,668円)
EV/EBITDA逆算
5,138円(+92.6%)
赤線 = 現在株価
根拠データ
判定基準
3シナリオ試算値レンジ :理論株価5モデル :推定取得単価 : 大量保有報告書の記載から逆算。アクティビスト側の損益分岐であり、撤退圧力の発動水準。
3シナリオのトリガー条件
強気
+92.6%
5,138円
資本配分方針に関する対話が進展し、企業価値向上に繋がる施策が公表される場合。
中立
-39.3%
1,618円
対話が継続するものの具体的な施策公表には至らず、株価が現状水準を維持する場合。
弱気
-48.3%
1,379円
対話が進展せず、保有比率が5%未満に減少して報告義務が消滅する場合。
下値参照: 2,031円(-23.9%) — 推定取得単価。撤退圧力発動水準
理論株価5モデル比較
▶ 計算式
PER(清原式) 38.0倍 → 業種PER中央値 17.3倍 で再評価
▶ 計算式
当社EV/EBITDA 15.87倍 → 業種中央値 30.90倍 で再評価
▶ 計算式
配当性向 MAX(業種中央値35.6%, 50%)=50.0%
▶ 計算式
BPS 1,612円 × 業種PBR中央値 1.15倍 × 還元アップリフト 1.26倍
▶ 計算式
実質PBR 1.65倍 → 適用PBR 1.15倍(業種中央値1.15倍)
下値参照(推定取得単価): 2,031円 — 撤退圧力発動水準
※理論株価試算値は現状の実力を業種標準で測り直す2モデル(清原式・PBR是正)の平均。配当還元は還元政策の変更を仮定した条件付き試算のため含めない。算出できたモデルが1本の場合はその値を用いる。モデル計算であり将来を保証するものではない。
このアクティビストの過去の行動パターン
パターン分析(AI抽出値): ※ 上記はAIが抽出した参考値です。SQLによるルールベース集計ではありません。
出典: 大量保有報告書 (S100Z7KG) 、EDINET有価証券報告書 (S100YINV)
【編集部注】
モデル試算値は現値を下回るが、過去の実績が示す勝率はどうか。
6. 過去の打率は──過去30件でTOPIXに勝てたか
このアクティビストは過去、市場平均に勝てたか。勝率が低くても、個別の需給・財務条件が違えば結果は変わる──その違いをS1〜S5で多面的に検証してきました。
期待値スコア: -0.73%
→ 過去1年の絶対勝率は63.3%(30件中19件)と、実額ベースで過半数がプラスである。
ただし、TOPIX(東証株価指数)超過勝率は43.3%(30件中13件)にとどまる(過去実績・報告翌営業日始値基準・将来非保証)。市場全体の上昇に助けられた側面がある。超過リターン中央値はマイナス1.69%と、大勝ちする案件は一部に限られる(過去実績・将来非保証)。この実績は、において選別が不可欠であることを示す。宝ホールディングスへの投資成果も、今後の対話の進展に依存する。
根拠データ
判定基準
大量保有報告書が公開された翌営業日の始値 を基準に、その後の株価パフォーマンスを検証しています。
開示翌日基準の成績(報告翌営業日始値)
(参考)絶対リターン:
1年勝率 63% / 平均+17.9%、
2年勝率 68% / 平均+22.6%
過去投資先の個別実績(65件)
※ リターンはTOPIX超過リターン(報告翌営業日始値基準)。新規報告のみ。
出典: 大量保有報告書 (S100Z7KG)
【編集部注】
過去の勝率を把握した上で、足元の撤退シグナルを監視する。
7. 撤退の兆候は──エグジットシグナルと検知条件
4つの撤退シナリオ について、観測データと警戒条件を整理します。
撤退兆候?
4項目中1項目が警戒(2項目は手動確認)
平均保有期間: 17ヶ月
→ 撤退の兆候はバリュエーション到達の1項目で警戒に該当する。
現在株価2,667.5円は理論株価試算値1,618.5円を上回る(モデル計算・将来非保証)。
ただし、新規報告であり保有比率減少などの兆候は確認されない。当該企業への要求や対話の事実は入力に記載がないため、達成度や膠着は判定しない。
根拠データ
判定基準
撤退兆候チェックリスト (4項目):① 保有比率減少 : 大量保有報告書の変更報告から自動判定。2回連続で減少した場合に警戒。② 要求達成 : 主要要求(増配・自社株買い・ガバナンス改革等)が実現し保有継続の動機が消滅した場合に警戒。現在は手動確認。③ 対話膠着 : 株主総会での提案否決が複数回続き対話にも応じない状態が長期化した場合に警戒。現在は手動確認。④ バリュエーション到達 : 株価が理論株価試算値に到達、またはPBRが業種中央値に収斂した場合に警戒。自動判定。
撤退シナリオ別チェック
警戒条件:
保有比率が2回連続で減少した場合
判定方法: 自動判定(大量保有報告書の変更報告から前回比較)
観測データ:
配当性向52.3%(業種中央値35.6%)
警戒条件:
主要要求(増配・自社株買い・ガバナンス改革等)が実現し、保有継続の動機が消滅した場合
観測データ:
安定株主比率 23.0%、社外取締役比率 →S3
警戒条件:
株主総会での提案否決が複数回続き、経営層が対話にも応じない状態が長期化した場合
観測データ:
実質PBR 1.65倍(業種中央値1.15倍の1.4倍)、推定取得単価 2,031円 → 現在株価 2,668円 →S1
警戒条件:
理論株価試算値に到達、またはPBRが業種中央値に収斂した場合
判定方法: 自動判定(PBR・理論株価と閾値の比較)
本チェックリストは撤退兆候の有無を整理したものであり、売買タイミングの助言を構成するものではありません。
出典: 大量保有報告書 (S100Z7KG) 、EDINET有価証券報告書 (S100YINV)
【編集部注】
個別のシグナルを統合し、全体の投資仮説を構築する。
8. まとめ──スコアの構成と根拠
S1〜S7の分析を4つの軸で集約した総合指標。スコアの計算過程とデータ品質 を開示します。
コバンザメスコア?
/ 10.0
財務 0.0 + 行動 2.1 + 株主構成 0.0 + 実績 0.0
※ 本スコアは、財務面の割安度・アクティビストの行動特性・株主構成・過去案件の実績を定量評価した分析指標です。投資判断を推奨するものではありません。
リスク要因: TOPIX超過勝率 43%
→ 宝ホールディングスの複合分析スコアは2.1であり、財務や実績の評価が0.0にとどまる。食料品業界ではコスト高騰への価格転嫁や業界再編が進行する。他社では英パリサーが味の素へ事業再編を求める動きがある。オアシスは他社で非公開化や資本政策の変更を求めている。同ファンドは宝ホールディングスと資本配分方針について対話している。同社のROE(自己資本利益率)は3.7%と低水準にとどまる。PBR(株価純資産倍率)は1.65倍と資本効率に課題を抱える。同社は上場子会社を抱えるコングロマリット構造を持つ。現在株価2,667.5円はDOE(自己資本配当率)逆算モデルの2,350円を上回る(モデル計算・将来非保証)。過去1年のTOPIX(東証株価指数)超過勝率は43.3%にとどまる(過去実績・将来非保証)。対話の進展が今後の評価を左右する。
根拠データ
判定基準: コバンザメスコアの算出方法
コバンザメスコア(0.0〜10.0) 割安か+下値は堅いか(財務 ×30%) どう動くか+撤退の兆候は(行動 ×35%) 提案は通るか(株主構成 ×25%) 過去の打率は(実績 ×10%) データ品質
※本スコアはモデル計算値であり、投資判断を示すものではありません。将来のリターンを保証・予測するものではなく、スコアの高低は売買の推奨を意味しません。
スコア内訳
各軸スコアはS1〜S7の分析データを入力としたAIによるモデル計算値であり、ルールベースの算出ではありません。
同一データに対して実行ごとに微小な差異が生じる場合があります。
AI分析プロセス
アクティビスト意図: 資本配分方針に関する対話の開始
データ品質:
VERIFIED
財務分析:
HIGH
ガバナンス分析:
MEDIUM
株主構成分析:
HIGH
ステージ間分析
⚠ ステージ間の矛盾:
財務分析ではROE(自己資本利益率)3.76%と低水準でありながら、PBR(株価純資産倍率)は1.65倍と業種中央値1.15倍を上回る乖離が生じている点。
矛盾解消: 低効率でありながら市場評価が先行している背景には、タカラバイオなどの上場子会社を抱えるコングロマリット構造や、会社側が公表した構造改革への期待が先行して織り込まれている可能性がある。
✔ ステージ間シナジー:
安定株主比率が23.0%と低く、主要株主以外の議決権比率が77.0%に達しているため、ガバナンス改善や資本配分方針に関する対話において、一般株主の賛同を得やすい構造。
相互作用効果:
議決権構造上の障壁が低い事実と、オアシスによる新規保有の事実が組み合わさることで、会社側に対する実質的な対話圧力が強まりやすい環境が形成されている。
調査トピック: 食料品業界の価格転嫁と再編動向 / オアシスの日本企業への関与事例 / 宝HDの資本効率とコングロマリット構造 | ※ AI生成・外部情報参照