アイネス (9742) 情報・通信業
目次 (クリックで開閉 ── ▶ マークは全て同様に操作できます)
1. 割安か──バリュエーション指標
→ 実質PBR(株価純資産倍率)1.32倍は業種中央値2.27倍を42.2%下回り、資産面で割安な位置を占める。
ネットキャッシュ比率(NC比率)は32.08%と十分な水準を維持する。しかし、ROIC(投下資本利益率)-0.14%は資本コスト3.42%(モデル計算・将来非保証)を下回る。稼ぐ力が資本コストに届かず、価値を毀損する。だから、PER(株価収益率)は28.26倍と業種中央値16.38倍を72.6%上回る。ネットキャッシュを控除した清原式PERは19.27倍にとどまる。資産の厚みに対して収益力が追いつかない構造と整合する。
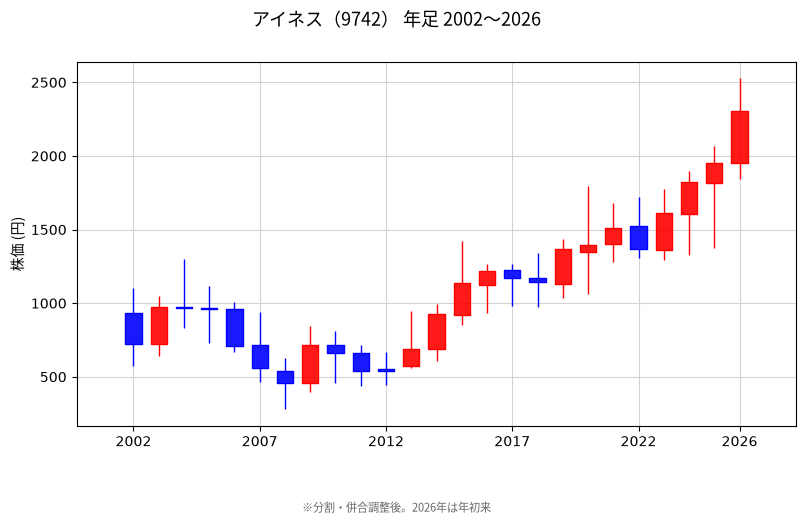
根拠データ
判定基準
含み益(不動産・政策保有株等)を加味した純資産に対する株価倍率。業種中央値との乖離で割安/割高を判断する基礎指標。1.0倍未満: 割安圏、1.0-1.5倍: 中立圏、1.5倍以上: 割高圏。
EV/EBITDA:
企業価値(時価総額+有利子負債−現金)÷ EBITDA。キャッシュフローベースの企業価値評価。業種中央値比0.8未満: 割安圏、0.8-1.2: 中立圏、1.2超: 割高圏。EBITDAが取得できない場合はPER(清原式)で代替。
ROICスプレッド:
ROIC − WACC。プラスなら資本コスト以上の利益を創出(価値創造)、マイナスなら価値破壊。10%超: 強い価値創造、0-10%: 中立水準、マイナス: 価値破壊。
NC比率(清原式):
ネットキャッシュ(流動資産+投資有価証券×70%−負債合計)÷時価総額。高いほどアクティビストが還元強化を要求する根拠が強くなる。
割安度の検証
- PBR(株価純資産倍率): 前期末の簿価純資産に対する株価の倍率。会社を今すぐ解散した場合の資産価値に対して、株価が何倍かを示す。1.0倍なら帳簿上の資産と株価が同じ。1倍割れは東証の「資本コストや株価を意識した経営」要請の対象。アクティビストが「株主資本を有効活用できていない」と指摘する最も基本的な根拠になる。
- 実質PBR: 前期末の修正純資産(含み益加味)に対する株価の倍率。帳簿に載っていない「隠れた資産価値」を反映する。簿価PBRが1倍超でも、不動産や株式の含み益を加えると実質的に割安になるケースがある。アクティビストは実質PBRを重視し、含み資産の売却・活用を要求する根拠にする。
- PER(株価収益率): 今期の会社予想EPSに基づく株価収益率。今の利益水準で投資額を回収するのに何年かかるかの目安。低いほど利益に対して株価が割安。業種中央値より高ければ市場の期待が大きい。低ければ過小評価されている可能性があり、アクティビストが「株価を引き上げる施策」を要求する根拠になりうる。
- PER(清原式): (時価総額 − ネットキャッシュ) ÷ 今期予想純利益。余剰現金を差し引き、事業の利益力だけに対するPERを算出する。通常PERより低くなるほど「現金の厚み」が株価に織り込まれていない。清原式PERが業種中央値を大幅に下回る企業は、現金を抱え込んだまま事業効率を高めていない可能性が高く、アクティビストの還元要求の典型的な対象。
- 純資産: 会社の資産から負債を差し引いた正味の財産額。「簿価」は帳簿上の金額、「修正純資産」は不動産含み益などを加算した実態ベースの金額。
- 修正純資産: 簿価の純資産に、保有不動産の含み益・有価証券の含み益を加算した「実態ベース」の純資産額。この金額が大きいほど企業の「隠れた資産」が多い。遊休資産の売却、政策保有株の解消、不動産のリート化など、アクティビストが資産活用を要求する原資の規模を示す。
- EV/EBITDA: 企業価値(時価総額+前期末有利子負債−現金)÷ 前期実績EBITDA。減価償却の影響を除いたキャッシュフローベースの企業価値倍率。M&A(企業買収)で最も使われる値付けの尺度。業種中央値より低ければ買収対象として割安であり、TOB(公開買付け)の可能性を測る目安にもなる。
- 時価総額: 株価×発行済株式数。「市場」は現在の株式市場での評価額。「理論時価総額」は事業利益を業種平均PERで再評価し、余剰現金を加算した理論上の企業価値。
- 理論時価総額: 清原式事業価値モデルによる試算値。算式: 理論時価総額 = 適正事業価値 + ネットキャッシュ。適正事業価値 = (市場評価の事業価値 ÷ PER清原式) × 業種PER中央値。理論時価総額が現在の時価総額を上回る場合、市場が企業価値を過小評価している可能性を示す。アクティビストはこの乖離を根拠に、株主還元や資本政策の見直しを要求する。
- 配当利回り: 今期予想の1株あたり配当金÷株価。投資額に対して年間いくら配当を受け取れるかの指標。業種中央値より低ければ増配余力がある可能性を示す。アクティビストが増配要求する際の出発点になる。
- 潜在利回り: 今期予想の利益を前提に、配当性向を引き上げた場合に実現しうる理論上の配当利回り。算式: 潜在利回り = EPS × MAX(業種配当性向中央値, 50%) ÷ 株価。潜在利回りが現在利回りを大きく上回る場合、増配余力が大きいことを意味し、アクティビストの増配要求が企業価値向上に寄与するシナリオの蓋然性が高い。
- NC比率(清原式): 前期末ネットキャッシュ(流動資産+投資有価証券×70%−負債合計)÷時価総額。時価総額に対して余剰現金をどれだけ抱えているかの比率。この比率が高い企業は「現金を溜め込んでいる」とみなされる。自社株買い・増配・特別配当の要求根拠になり、比率が高いほどアクティビストの介入動機が強い。
- NC額: ネットキャッシュ額。計算式: 流動資産 + 投資有価証券×70% − 負債合計。事業に使っていない余剰現金の総額。NC額が大きいほど自社株買い・増配・特別配当の原資が豊富。アクティビストが還元強化を要求する際の具体的な金額規模を示す。
セクター相対評価
業種: 情報・通信業(33業種分類)
- 対業種比: 当社値÷業種中央値。1.0=業種平均水準
- 業種内順位(%ile): 業種内でのパーセンタイル順位。PBR・PER: 低%ile=割安 / ROE: 高%ile=高効率
- ROE(自己資本利益率): 前期確定の純利益÷自己資本。株主の出資に対してどれだけ効率的に利益を稼いでいるか。8%未満なら東証の「資本コストを意識した経営」要請の対象。アクティビストが改善を要求する根拠になる。
- 配当性向(実績): 前期確定の純利益のうち配当に回した比率(実績値)。会社予想ベースの配当性向はS4に記載。低すぎれば増配要求の余地が大きい。高すぎれば持続性に問題があり、利益成長が求められる。
株主資本は有効に使われているか
- ROICスプレッド: ROIC(投下資本利益率)からWACC(加重平均資本コスト)を差し引いた値。プラスなら株主が期待する最低リターンを超える利益を生んでおり「価値創造」、マイナスなら資本コスト以下の利益しか出せておらず「価値破壊」の状態。アクティビストが最も重視する経営効率の指標。スプレッドがマイナスの企業は「株主の資本を有効に使えていない」と批判される。事業ポートフォリオの再編(低ROIC事業の売却)、遊休資産の処分、余剰現金の株主還元など、資本配分の見直しを要求する最も強力な根拠になる。
- EVA(経済的付加価値): Economic Value Added。税引後営業利益(NOPAT)から投下資本×WACCを差し引いた金額。ROICスプレッドを金額で表したもの。プラスなら真の経済的利益を生んでおり、マイナスなら会計上は黒字でも株主資本を食い潰している。EVAがマイナスの企業は「帳簿上は利益が出ているが、株主の機会費用を考慮すると実質赤字」。アクティビストは「EVAがゼロ以上になるまでROICを改善せよ」と具体的な数値目標を掲げて経営改善を要求する。金額で示されるため、毀損規模が直感的に伝わる。
- ROE(自己資本利益率): 純利益÷自己資本。株主の出資に対してどれだけ効率的に利益を稼いでいるかを示す。ROEは以下の3要素に分解できる(デュポン分析)。8%未満なら東証の「資本コストや株価を意識した経営」要請の対象。アクティビストが改善を要求する際の出発点となる指標であり、どの要素が足を引っ張っているかをデュポン分析で特定する。
- 売上高純利益率: 純利益÷売上高。売上からどれだけ最終利益を残せているかを示す「収益性」の指標。ROEを構成するデュポン3要素の1つ。利益率が低い場合、アクティビストは不採算事業の撤退・売却、コスト構造の改善、価格転嫁��の強化を要求する。特に多角化企業では「低利益率のセグメントを切り離せ」という事業ポートフォリオ再編の根拠になる。
- 総資産回転率: 売上高÷総資産。保有する資産をどれだけ効率的に売上に変換できているかを示す「効率性」の指標。ROEを構成するデュポン3要素の1つ。回転率が低い場合、遊休資産・過剰在庫・不要な政策保有株を抱えている可能性が高い。アクティビストは「使っていない資産を売却して株主に返せ」と要求する。不動産や政策保有株の売却要求の定量的根拠になる。
- 財務レバレッジ: 総資産÷純資産。借入によって資産をどれだけ膨らませているかの度合い。ROEを構成するデュポン3要素の1��。高いほどROEは上がるがリスクも増す。レバレッジが低すぎる(=純資産が��沢すぎる)場合、アクティビストは「余剰資本を株主に返還すべき」と主張する。自社株買いや特別配当によって自己資本を圧縮し、ROEを引き上げる戦略の根拠になる。
- D/Eレシオ: 有利子負債÷株主資本。借入への依存度を示す。1.0倍未満なら借入より自己資本が多い安全圏。低いほど追加の借入余力が大きく、自社株買い・増配・設備投資の原資を調達しやすい。D/Eレシオが極端に低い企業は「財務が保守的すぎる」として、最適資本構成への転換を求められる。適度な借入でレバレッジを高め、余剰資本を株主還元に回すことでROE改善とPBR是正を同時に実現する――これがアクティビストの典型的な資本政策提案。
- Beta(1年): 過去1年間の日次リターンをもとに算出した、市場全体(TOPIX)に対する株価の変動感応度。1.0なら市場並みの変動、1.0超なら市場より大きく動く、1.0未満なら市場より安定的。株主資本コスト算出のパラメータ。Betaが高い銘柄は資本コストも高くなるため、ROICスプレッドがマイナスに振れやすい。アクティビストにとっては「資本コストが高いのにそれを超えるリターンを出せていない」という批判の材料��なりうる。
- 株主資本コスト: 株主が期待する最低限のリターン。算式: リスクフリーレート(1.0%) + Beta × 市場リスクプレミアム(6.0%)。ROEがこの率を下回っていれば、株主の期待に応えられていない。東証の「資本コスト経営」要請の中核概念。アクティビストは「御社の株主資本コストはX%だが、ROEはY%しかない。コストを下回るリターンは株主価値の毀損だ」と数値を突きつけて改善を要求する。
- WACC(加重平均資本コスト): 株主資本コストと負債コストを資本構成比率で加重平均した、企業全体の資本コスト。ROICがWACCを上回っていれば価値を創造している。企業価値評価(DCF法)の割引率として使われ、M&AやMBOの価格算定にも影響する。アクティビストはWACCを基準に「事業の取捨選択」を提案し、WACC未満のリターンしか出せない事業の売却を要求する。
- ROIC(投下資本利益率): 税引後営業利益(NOPAT)÷投下資本(株主資本+有利子負債)。事業に投じた全資本に対するリターン。ROEが株主視点の指標であるのに対し、ROICは債権者を含む全資本提供者の視点。ROICは財務レバレッジの影響を受けないため、事業の「素の実力」を測る指標としてアクティビストが重用する。「ROICツリー」で分解し、改善余地がある事業オペレーションを特定する手法が定着している。
出典: EDINET有価証券報告書 (S100YF4O)、大量保有報告書 (S100Z6RL)
【編集部注】 資産面で割安でも、行動が伴わなければ変化は起きない。
2. どう動くか──介入シナリオと行動確率
→ 行動確率44%(過去27件中12件)は、このアクティビストが対話の進捗に応じて行動を起こす可能性を示す。
このアクティビストはネットキャッシュ比率(NC比率)が高い企業を選ぶ。アイネスのNC比率は32.08%と手元資金が厚い。さらにPBR(PBR(株価純資産倍率))は1.32倍である。ROE(ROE(自己資本利益率))は-5.04%と資本効率に課題を残す。過去の類似ケースでは10%超への買い増し後に非公開対話を深めた。進展がない場合は株主提案へ移行するパターンが確認される。本件でも対話の進捗に応じた段階的なエスカレーションが想定される。
主要戦略: 株主還元方針変更 / 副次的な戦略: ガバナンス改善要求
推定取得単価1,988円に対し現在株価2,308円(乖離+16.1%)。
共同保有者・貸株・担保契約:いずれも本報告書に記載なし
- 行動確率: このアクティビストの過去の全保有案件のうち、実際に株主提案・増配要求等の行動に移った割合。75%以上なら過去の実績上ほぼ確実に動く。50%未満なら純投資で終わる可能性も。
- 推定取得単価: 大量保有報告書の記載(取得価格×株数)から加重平均で算出した1株あたり推定コスト。現在株価がこれを下回ると含み損。撤退圧力が発動する水準であると同時に、追加買い増しの動機にもなる。
- 共同保有者: 同一目的で株式を共同保有する者。報告書の「共同保有者」欄に記載。共同保有者がいれば実質的な議決権はその合算。表面上の保有比率より影響力が大きい場合がある。
- 貸株・担保契約: 保有株式の貸株や担保提供の有無。貸株に出していれば議決権行使時に回収が必要。担保差入れがあれば追加投資の制約になりうる。
根拠データ
判定基準
このアクティビストの過去の全保有案件のうち、実際にエスカレーション(株主提案・対話要求等)に移った比率。75%なら4件中3件で行動に転じた実績。保有目的文言はテンプレート化されていることが多いため、文言一致ではなく全案件ベースで算出。灰色固定表示。
ISS/Glass Lewis基準該当: 一般公開基準への形式的該当を示す。実際の個別推奨は非公開(有料レポート)のため「反対推奨された」と断定するものではない。
過去投資先での実績
過去27件中、株主提案に踏み込んだのは9件、公開書簡どまりが3件、明示的行動なしが15件である。株主提案階層のTOB等を含む勝率は62.5%、対する行動なし階層の勝率は66.7%であり、行動の有無にかかわらず一定の成果を収める傾向がある。本件においては、保有目的欄に重要提案行為等の可能性を明記しつつも、現時点で公開書簡や株主提案などの明示的な行動は確認されていない。
行動タイプ別の成績(過去27件、リターン確定 20件)
| 行動強度 | 件数 | 1年超過勝率 | 超過R中央値 |
|---|---|---|---|
| E法的係争型 | 0件 | — | — |
| D株主提案型 | 9件 | 62.5% (8件) | 8.1% |
| C公開書簡型 | 3件 | 66.7% (3件) | 18.9% |
| B会社対応のみ観測 | 0件 | — | — |
| A明示的行動なし | 15件 | 66.7% (9件) | 13.1% |
※ 過去実績。投資判断の保証ではない。D階層(株主提案型)の結果内訳(可決/譲歩/否決)は下記カード個別参照。
過去投資先での行動履歴(全27件):過去の新規報告銘柄について、実際の行動と保有目的を対比(当該企業は除外)。
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver, AJOT 公式 (assetvalueinvestors.com/ajot/), 論評社 (2025-05-14 報道), IRB…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (履歴 1 件)、irbank.net/E02076、irbank.net/E34595/share、note.com/0pen_d…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (一次資料: 大量保有履歴21件) / 臨時報告書2026-06-25提出 (議決権行使結果、関東財務局) / 日経「シンクロ・フー…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- 一次資料=わかもと製薬「臨時報告書」2026-06-25提出・関東財務局(https://www.wakamoto-pharm.co.jp/upd/pdf/00…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver / AVI 公式 AJOT 月次レポート (2025 年 11 月) / 日経新聞 2025-01-28 / 株予報・IRBANK …
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver / AJOT 公式 (assetvalueinvestors.com/ajot/) / IRBANK 3529 / IRBANK E…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (E34595 大量保有報告書 5 件) + IRBANK (irbank.net/7305、ufocatch.com/a8/Hol…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- EDINET大量保有報告書(E34595/8929、2024-06-18・2024-07-12・2025-03-14・2025-11-12・2026-06-09…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (履歴 17 件) / 報道 (M&A Online 2025_129b・2025_129c, Investing.com, 株式新…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver, AVI 公式 (assetvalueinvestors.com / AJSS Q2 2024), 日本経済新聞, QUICK Mo…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (大量保有報告書 8 件、初回 2024-02-20 / 最終 2025-05-16)、AVI 公式 AJOT 半期報告書 2025…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (履歴 6 件・2023-03-01 〜 2025-07-31)、AVI Japan Opportunity Trust H1 20…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver / assetvalueinvestors.com (AJOT 公式) / theaic.co.uk (AIC) / quotedd…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver / ufocatch.com / irbank.net / Asset Value Investors AJOT Q3 2024 q…
EDINET保有目的「純投資」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver / AJOT 月次レポート / Q3 2024 レポート (assetvalueinvestors.com) / AVI Busin…
EDINET保有目的「純投資」
参照ソース(1件) / 調査: 2026-09-02
- EDINET大量保有報告書/変更報告書(提出者E34595、2026-08-07付・2026-08-26付)[一次資料]/株探 変更報告書ニュース(2026-0…
EDINET保有目的「純投資」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (大量保有報告書 7 件、E34595 → 6156、2021-07-05 〜 2024-06-05) + IRBANK (irba…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- EDINET大量保有報告書/変更報告書(提出者コードE34595、対象DTS)2026-01-13付・2026-08-03付(一次資料、IRBank経由で内容確…
EDINET保有目的「純投資」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver, AVI 公式 (assetvalueinvestors.com/tokyo-radiator/, /campaign/an-ind…
EDINET保有目的「純投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver / IRBANK (irbank.net/E05729/share) / AVI 公式 (assetvalueinvestors.c…
EDINET保有目的「純投資」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- EDINET大量保有報告書/変更報告書(filing_history、一次資料)、https://www.assetvalueinvestors.com/res…
EDINET保有目的「提出者の保有目的は純投資であり、発行者の持続的な企…」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver(大量保有報告書1件、初回=最終報告日2026-06-23、最終比率5.00%、保有目的区分=重要提案行為等)。補助情報源: irba…
EDINET保有目的「提出者の保有目的は純投資であり、発行者の持続的な企…」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver、irbank.net/E01874/share、irbank.net/6675、scouter.monex.co.jp/report…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver(AVI/E34595大量保有報告書、初回2026-01-29/5.01%、2026-02-18/6.02%、2026-06-26変更…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver / AVI 公式 AJOT (assetvalueinvestors.com/ajot/) / MarketScreener / T…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver, sp.m.jiji.com/article/show/3735921, nikkei.com/nkd/disclosure/tdn…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
目立った行動は確認できませんでした(純投資で完結)
参照ソース(1件) / 調査: 2026-09-02
- edinet_silver (AVI 大量保有報告書 8 件、2024-07-11 〜 2025-05-14) / TDnet (テクノスジャパン 2025-0…
EDINET保有目的「純投資及び重要提案行為等を行うこと」
※ 実行動データは Claude Code WebSearch 経由で調査・格納(activist_action_history_gold)。超過リターンは TOPIX 対比・報告翌営業日始値基準・1年/2年経過時点の値。
保有目的文言の変遷(事由変更 15件 / 同一事由 13件)
▼ 保有事由が変更された銘柄:
同一事由の 13件を表示
※ 事由変更ありの行は左線ハイライト。報告日リンクからEDINETの1次情報を確認できます。
【編集部注】 行動の可能性は高い。だが議決権が集まらなければ提案は通らない。
3. 提案は通るか──株主構成と議決権の壁
市場流動性の目安 — 浮動株比率(JPX基準): 50.0%(JPX基準・2026-03-31時点)
→ 安定株主比率24.3%は低く、株主提案が提出された場合の可決障壁は薄い。
筆頭株主の三菱総合研究所は19.4%を保有するにとどまる。対立する安定株主の合計は26.2%にとどまり、過半数には遠い。アクティビストは保有比率を10.07%に引き上げた。同業種での過去4案件は3勝1敗の実績がある(過去実績・将来非保証)。議決権の確保に向け、他の機関投資家の賛同を得やすい構造と読める。
根拠データ
判定基準
鈴木式準拠固定株分析(独自拡張版、v6.0 議決権ベース、2026-04-30〜)。A(その他法人) + B(政府) + D(個人大株主) + E(政策保有金融×0.7) + F(外国戦略株主) + G(オーナー系ファンド) + H(持株会×0.5) − I(国内VC控除)。分母=議決権総数(発行済株式総数 − 自己株式)。C(自己株式)は議決権ゼロのため計算式から除外し、参考値として表示。鈴木氏の見解では、30%を超えるとアクティビストにとっては狙いにくい銘柄となる(70%以上: 壁が極めて厚い、30-70%: 中間水準、30%未満: 議決権構造上の障壁が低い水準)。
アクティビスト保有比率:
最新の大量保有報告書に基づく保有比率。参考情報として灰色表示。
オーナー持株比率:
CEO・関連資産管理会社の合計保有比率。20%超: 拒否権に近い水準、5-20%: 中間水準、5%未満: 低水準。
外国法人等保有比率:
海外機関投資家・ファンド等の保有比率。外国法人等の比率が高い企業は株主還元・ガバナンス改善への圧力が強い傾向があり、アクティビストの提案が賛同を得やすい環境を示す。
安定株主比率の内訳(鈴木式準拠・2026-03期)
| 指標 | 値 |
|---|---|
| 安定株主比率(鈴木式準拠) | 24.3% |
| ├ A. その他法人 | 20.4% |
| ├ B. 政府・公共団体 | 0.0% |
| ├ C. 自己株式 (参考、計算式不使用) | 0.4% |
| ├ D. 個人大株主 | 0.0% |
| ├ E. 政策保有金融(×0.7) | 1.7% (2.5% × 0.7) |
| ├ F. 外国戦略株主 | 0.0% |
| ├ G. オーナー系ファンド | 0.0% |
| ├ H. 持株会・共栄会(×0.5) | 2.1% (4.2% × 0.5) |
| └ I. 国内VC控除 | −0.0% |
※ v6.0(2026-04-30〜): 全項目を議決権分母(自己株式除外)で統一。A・Bは元の発行済総数分母値を÷(1-自己株式比率)で議決権分母に補正、D〜Iは大株主の議決権分母値をそのまま使用。Cは議決権ゼロのため計算式から除外(参考値)。
- 安定株主比率: 鈴木式準拠9変数モデル(独自拡張版、v6.0 議決権ベース、2026-04-30〜)。A+B+D+E×0.7+F+G+H×0.5−I(分母=議決権総数=発行済−自己株式)。鈴木氏の見解では、30%を超えるとアクティビストにとっては狙いにくい銘柄となる(30%未満=議決権構造上の障壁が低い水準、30-70%=拮抗、70%以上=壁が極めて厚い)。直近の有価証券報告書に記載された大株主データに基づく。期中の売買は反映されない。この比率が低いほどアクティビストの委任状争奪で賛同票を集めやすい。
- A. その他法人: 事業法人・持株会社等(所有者別状況)。取引先持ち合い等の固定株の中核
- B. 政府・公共団体: 国・地方自治体・公的機関の保有分。政策的に売却されにくい完全固定株
- C. 自己株式: 会社自身が保有する株式。議決権ゼロのため v6.0 から計算式不使用、参考値として表示。消却すれば1株あたり価値が上昇する。自己株式の消却要求はアクティビストの定番施策。
- D. 個人大株主: 創業家・役員本人または同姓の個人。経営権に直結し最も固定度が高い
- E. 政策保有金融(×0.7): 銀行・生損保等。東証の政策保有解消要請を受け3割は流動化リスクありとみなし係数0.7で割引
- F. 外国戦略株主: 海外の事業パートナー等による戦略的保有。純投資ではなく売却されにくい
- G. オーナー系ファンド: 創業家の資産管理会社等。オーナーの意向で固定される株式
- H. 持株会・共栄会(×0.5): 従業員・取引先持株会。半分は退職・脱退で流動化するため0.5倍で算入。持株会が厚いと安定株が多いが、係数0.5なので壁としては薄い。
- I. 国内VC控除: ベンチャーキャピタル・投資組合等。Exit狙いの純投資家であり固定株から完全除外
- 所有者区分: 有価証券報告書の法定開示区分。金融機関(信託銀行含む)・証券会社・その他法人・外国法人等・個人その他・自己株式に分類。外国法人等の比率が高い企業はガバナンス改善圧力が強く、アクティビストの提案に賛同票が集まりやすい。
- オーナー管理: CEOまたはその資産管理会社が大株主に名を連ね保有比率5%以上の場合に該当。経営陣の支配力が強くアクティビストの提案が通りにくい。ただし対話型アプローチで改善を引き出すケースもある。
- 親子上場: 上場企業が過半数保有でCRITICAL、20%超大株主でHIGH。固定株が多く提案が通りにくい。上場企業による支配はガバナンス上の論点であり、アクティビストの分離・独立要求の対象になりうる。
- 筆頭株主が上場企業: 最大株主が上場企業であるか。親子上場に準ずる構造的課題を示す。議決権支配によりアクティビストの提案が否決されるリスクがある。
- 上場大株主あり(20%超): 20%超を保有する上場企業の大株主がいるか。親子上場に準じるリスク。安定株主の壁として機能しアクティビストに不利。
- 政策保有リスク: HIGH=対時価総額比率5%超 / MODERATE=1-5% / MINIMAL=1%未満。売却すれば株主還元の原資になりうる。東証の政策保有解消要請が追い風。
- 持ち合い: 当社の株式を相手方も保有している相互保有関係。有報の「当該株式の発行者による当社株式の保有の有無」に基づく
※ 安定株主比率の各項目は有価証券報告書(EDINET開示)のXBRLデータに基づいています。解析精度により一部データが正確に取得できていない場合があります。
保有比率の推移
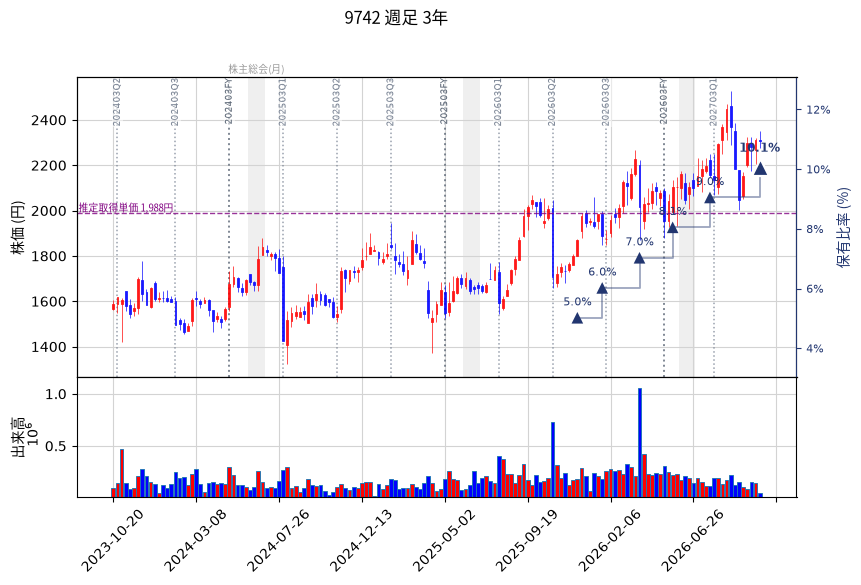
2025-12-12〜2026-10-13 で 5.02% → 10.07% (全6回報告・平均 1.01%/回) 買い増し
| 報告日 | 株価 | 保有比率 | 増減 | 保有目的 | 報告書 | ||
|---|---|---|---|---|---|---|---|
| 2025-12-12 | 1,872円 | 5.02% | ±0 | ← 初回 | 純投資及び重要提案行為等を行うこと | S100X9IB | |
| 2026-01-23 | 1,886円 | 6.02% | +1.00% | 純投資及び重要提案行為等を行うこと | S100XGLK | ||
| 2026-03-25 | 2,037円 | 7.03% | +1.01% | 純投資及び重要提案行為等を行うこと | S100XS60 | ||
| 2026-05-25 | 2,004円 | 8.05% | +1.02% | S100Y4Z9 | |||
| 2026-07-23 | 2,164円 | 9.05% | +1.00% | S100YRHQ | |||
| 2026-10-13 | 2,308円 | 10.07% | +1.02% | ← 最新 | S100Z6RL |
→ 2025-12-12から2026-10-13の間に保有比率は5.0%から10.1%へ増加(+5.0pp)。
現在のパターン: 約10ヶ月で5.02%から10.07%へ、+5.05ppの段階的な取得
類似事例:
パターン: 約1年5ヶ月で5.76%から28.47%へ段階的に買い増し
その後の行動: 非公開対話を継続し、資本効率改善を要求
結果: 営業黒字化や資本効率改善への取り組みが評価された
パターン: 約1年2ヶ月で5%超から27.68%へ買い増し
その後の行動: 臨時株主総会での取締役解任・選任提案や、定時総会での取締役推薦
結果: アクティビスト側の推薦取締役が選任され、経営陣が刷新された
パターン: 約1年7ヶ月で6.14%から11.64%へ段階的に買い増し
その後の行動: 他アクティビストの株主提案への賛成票投じるなどの議決権行使
結果: 経営トップへの反対票行使など、ガバナンスへの圧力を継続
パターン分析:
過去の類似ケースでは、10%超への買い増し後に非公開対話を深め、会社側の自主的な改善(代表取締役の異動や還元強化)を引き出すか、進展がない場合は株主提案や役員推薦へ移行するパターンが見られる。本件でも対話の進捗に応じたエスカレーションが想定される。
過去の行動パターン詳細と、理論株価から見た株価の位置づけは以下のセクションで分析します。
ガバナンス
| 指標 | 値 |
|---|---|
| 社外取締役比率前実 | 64% (7名 / 11名) |
| 社外役員比率(取締役+監査役) | 64% |
| 買収防衛策 | TDnet開示なし |
- 社外取締役比率: 独立した外部の人が取締役会に占める割合。過半数なら株主提案が通りやすい
- 社外役員比率: 取締役と監査役を合わせた全役員に対する社外役員の割合
- 買収防衛策: TDnet適時開示のタイトルマッチで判定。有報本文・XBRLは未参照。開示がない場合、未導入とは限りません
【編集部注】 可決の障壁は薄い。だが長期戦を耐える下値の裏付けが必要となる。
4. 下値は堅いか──配当・増配・自社株買い余力
→ ネットキャッシュ比率(NC比率)32.08%は手元資金の厚さを示し、還元原資としての裏付けを持つ。
前期の純損失により、実績の総還元性向は-56.7%を記録する。赤字局面でも配当を維持し、配当利回りは2.38%(過去実績・将来非保証)を確保する。
さらに、FCF(フリーキャッシュフロー)利回りは17.34%と高い。営業キャッシュフローが潤沢であり、配当の原資を自活して稼ぎ出す。手元資金を削らずに還元を維持できる構造と整合する。
根拠データ
判定基準
1株あたり配当 ÷ 株価。現在の水準での基本指標。
総還元性向:
(配当+自社株買い)÷純利益。80%未満: 健全水準、80-100%: 高水準、100%超: 利益以上に還元しており持続不能。
配当性向:
① AI推定配当性向: このアクティビストの過去の増配要求実績(1件以上)と財務指標を統合してAIが推定した配当性向。
② シミュレーション配当性向: 過去実績なしの場合、MAX(業種配当性向中央値, 50%)を仮定値として使用。これは仮定に基づく試算であり、予測ではない。
増配余力:
NC比率が高いほど現金余剰が大きく、配当性向を引き上げても財務の安全性を損なわない。総還元性向100%超は持続不能。
本銘柄は無配(または配当シミュレーション非対象)のため、増配シミュレーションは省略しています。
配当・還元データ
- NC比率: ネットキャッシュ(流動資産+投資有価証券×70%−負債合計)÷時価総額。高いほど増配・自社株買いの原資が潤沢で、アクティビストの還元要求の根拠になる
- 総還元性向: (配当総額+自社株買い額)÷純利益。100%超は利益以上に還元しており持続不能。低い場合はアクティビストが増配・自社株買いを要求する余地が大きい
- FCF利回り: フリーキャッシュフロー÷時価総額。配当の持続可能性を測る指標。配当利回りを上回っていれば配当は本業のキャッシュで賄えている
- 業種配当性向中央値: 同業種の上場企業における配当性向の中央値。自社が下回っている場合、増配の論拠になる
- 配当性向(予想): 予想1株配当÷予想EPS。利益のうちどれだけ配当に回しているかを示す
- DOE: 株主資本配当率(Dividend on Equity)。配当総額÷株主資本。利益変動に左右されにくい安定配当指標で、3%以上が高水準の目安
- 配当成長率(前年比): 前年度の1株配当からの増減率。増配傾向にあるかを確認する指標
- 配当CAGR(3年): 直近3年間の配当の年平均成長率。継続的な増配トレンドの有無を示す
- 自社株買い余力: ネットキャッシュから算出した自社株買いの原資額。余力が大きいほど、アクティビストが自社株買いを要求する根拠になる
- 自社株買い余力比率: 自社株買い余力÷時価総額。5%以上なら十分な水準
【編集部注】 下値が堅くても、試算値との位置関係が見えなければ出口を描けない。
5. 出口はどこか──シナリオ別試算値
ここまでの分析を統合し、カタリストのスケジュールとトリガー条件から3シナリオの出口を描きます。
現在株価: 2,308円
→ 3シナリオ試算値レンジは1,155〜4,321円(モデル計算・将来非保証)と広く、現在株価2,308円は理論株価試算値3,032.5円を下回る。
清原式モデル(2,073円)は足元の赤字を反映する。
一方、実質PBR是正モデル(3,992円)やDOE逆算モデル(4,321円)は154.74億円のネットキャッシュと還元強化の可能性を示す。現在株価は推定取得単価1,987.96円を16.1%上回り、含み益圏にある。
根拠データ
判定基準
5つの理論株価モデルの最小値〜最大値。現在株価がレンジのどこに位置するかで割安/割高を視覚的に把握。
理論株価5モデル:
A: 実質PBR是正 / B: 事業価値+余剰現金(清原式) / C: 配当還元 / D: EV/EBITDA逆算 / E: DOE逆算
アプローチ系統 — 資産ベース: A・E / 利益ベース: B・C / キャッシュベース: D。同じ系統のモデルは近い値になりやすい。
理論株価試算値 = 現状の実力を業種標準で測り直す2モデル(事業価値+余剰現金・実質PBR是正)の平均。
配当還元は還元政策の変更を仮定した条件付き試算のため、この算出には含めない。
算出できたモデルが1本の場合はその値を用いる。いずれも算出不可の場合は表示しない。
推定取得単価: 大量保有報告書の記載から逆算。アクティビスト側の損益分岐であり、撤退圧力の発動水準。
3シナリオのトリガー条件
| シナリオ | 試算値 | 現在株価比 | トリガー条件(何が起きたら) |
|---|---|---|---|
| 強気 | 4,321円 | +87.2% | アセット・バリュー・インベスターズによる公開要求や株主提案を契機に会社側が83.64億円規模の自社株買いや増配枠を拡大した場合 |
| 中立 | 3,032円 | +31.4% | 会社側が一定の配当維持にとどまり、資本効率改善対話が平行線をたどり株価が横ばいで推移した場合 |
| 弱気 | 1,155円 | -50.0% | 赤字が長期化し業績回復が遅れ、アセット・バリュー・インベスターズが10%超のポジション維持を断念し市場売却を開始した場合 |
| 下値参照 | 1,988円 | -13.9% | 推定取得単価。これを下回ると撤退圧力が発動する水準 |
理論株価5モデル比較
| モデル | 理論株価 | 現在株価比 |
|---|---|---|
| 2,073円 | -10.2% | |
| 1,155円 | -50.0% | |
| 2,675円 | +15.9% | |
| 4,321円 | +87.2% | |
| 3,992円 | +73.0% | |
| 3,032円 | +31.4% | |
| 1,988円 | 撤退圧力発動水準 |
▶ 計算式
NC 15,474百万円 + 適正事業価値 27,842百万円 = 理論時価総額 43,316百万円
▶ 計算式
EBITDA 644百万円 × 17.93倍 = 理論EV 11,544百万円
▶ 計算式
潜在EPS 81.7円 × 業種PER中央値 16.4倍 × 還元アップリフト 2.00倍(上限2.0倍)
※ 還元政策の変更を仮定した条件付き試算値。理論株価試算値の算出には含めない
▶ 計算式
※ 業種DOE 2.77% → ターゲット 3.0% への引上げを仮定した条件付き試算値
▶ 計算式
現在株価 2,308円 × 2.27 ÷ 1.32
※理論株価試算値は現状の実力を業種標準で測り直す2モデル(清原式・PBR是正)の平均。配当還元は還元政策の変更を仮定した条件付き試算のため含めない。算出できたモデルが1本の場合はその値を用いる。モデル計算であり将来を保証するものではない。
- 事業価値+余剰現金(清原式): 今期予想純利益とNCを計算元に、PER(清原式)を業種中央値PERで再評価し、ネットキャッシュを加算した理論株価。事業の利益力を業種標準で評価した「フェアな値段」。これより安ければ市場が事業価値を過小評価している。
- 実質PBR是正: 前期末の修正純資産ベース。修正純資産×業種中央値PBRで算出。資産ベースの理論株価。PBRが業種中央値に収斂する想定。含み益が大きい企業ほどこのモデルでの理論株価が高くなる。
- EV/EBITDA逆算: 前期実績EBITDAベース。業種中央値のEV/EBITDA倍率でEBITDAを再評価し、負債と現金を調整して株価を逆算。グローバルM&Aで最も使われる尺度。買収される場合の「値段」に近い。
- 配当還元: 今期予想EPSベース。潜在EPS×業種PER中央値×還元アップリフト。増配後の想定DPSを業種整合利回り(業種配当性向中央値÷業種PER中央値)で割り引いた理論株価。増配要求が通った場合の潜在株価。配当性向引き上げの余地が大きいほど理論株価が高くなる。
- DOE逆算: BPS(株価÷PBR)×業種PBR中央値×還元アップリフト。自己資本配当率(DOE)を業種水準からターゲット3%へ引き上げた場合の理論株価
- 推定取得単価: 大量保有報告書に記載される取得価格と株数の加重平均。複数回の報告がある場合は直近の値を使用。これがアクティビストのコスト。この水準を意識して行動するため、撤退・追加投資の分岐点になる。
- 理論株価試算値: 現状の実力を業種標準で測り直す2モデル(清原式・PBR是正)の平均。配当還元は還元政策の変更を仮定した条件付き試算のため含めない。算出できたモデルが1本の場合はその値を用いる。モデル計算であり将来を保証するものではない
このアクティビストの過去の行動パターン
| 銘柄 | 行動内容 | 結果 |
|---|---|---|
| アツギ(2024年) | 非公開対話を継続し、資本効率改善を要求 | 営業黒字化や資本効率改善への取り組みが評価された |
| シンクロ・フード(2025年) | 臨時株主総会での取締役解任・選任提案や、定時総会での取締役推薦 | アクティビスト側の推薦取締役が選任され、経営陣が刷新された |
| わかもと製薬(2025年) | 他アクティビストの株主提案への賛成票投じるなどの議決権行使 | 経営トップへの反対票行使など、ガバナンスへの圧力を継続 |
過去の類似ケースでは、10%超への買い増し後に非公開対話を深め、会社側の自主的な改善(代表取締役の異動や還元強化)を引き出すか、進展がない場合は株主提案や役員推薦へ移行するパターンが見られる。本件でも対話の進捗に応じたエスカレーションが想定される。
※ 上記はAIが抽出した参考値です。SQLによるルールベース集計ではありません。
出典: 大量保有報告書 (S100Z6RL)、EDINET有価証券報告書 (S100YF4O)
【編集部注】 理論上の試算値があっても、過去に成果を上げた実績があるのか。
6. 過去の打率は──過去17件でTOPIXに勝てたか
期待値スコア: 3.3
→ 実額ベースの1年勝率は82.35%(17件中)と高く、TOPIX超過勝率も58.82%と市場平均を上回る(過去実績・報告翌営業日始値基準・将来非保証)。
このアクティビストは中長期での価値実現を志向する。1年超過リターンの中央値は5.54%(過去実績・将来非保証)である。直近の投資先でも、アツギやブロードメディアなどで段階的な買い増しとエンゲージメントを継続している。資本効率改善を求める対話が実を結ぶケースでは、高い超過リターンを達成する傾向がある。したがって、過去の実績は本件における対話の成果を予測する上で信頼できる指標となる。
根拠データ
判定基準
「勝ち」= 報告書公開翌営業日の始値を起点に、1年後の株価リターンがTOPIXを上回った案件
対象:アセット・バリュー・インベスターズの過去26件の大量保有案件(うち1年以上経過し成績が確定した17件で勝率を算出)
勝率: 60%以上は市場平均を上回る傾向、50%未満は市場平均を下回る傾向。
超過リターン中央値: プラスなら市場平均を上回る実績。
※ リターンは報告翌営業日の始値から一律1年後の株価で算出しており、アクティビストの途中撤退は考慮していません。
開示翌日基準の成績(報告翌営業日始値)
| 期間 | 勝率 | リターン中央値 | リターン平均値 | 対象件数 |
|---|---|---|---|---|
| 3ヶ月 | 52% | 2.5% | 3.6% | 25 |
| 6ヶ月 | 54% | 0.3% | 5.6% | 24 |
| 1年 | 59% | 5.5% | 10.7% | 17 |
| 2年 | 50% | -5.7% | 0.5% | 12 |
| 1年+決着 | 61% | 5.5% | — | 18 |
(参考)絶対リターン: 1年勝率 82% / 平均+28.5%、 2年勝率 83% / 平均+38.4%
- 期待値スコア: 勝率×超過リターン中央値。プラスなら「平均的に市場を上回る」ことを示す総合指標。スコアがプラスのアクティビストは、過去に市場平均を上回る成果を出してきた実績がある。
- 勝率: このアクティビストの過去投資先のうち、同期間のTOPIXリターンを上回った銘柄の割合。50%超なら市場平均に勝つ確率が高い
- リターン中央値: TOPIX対比の超過リターンの中央値。典型的なケースでの実力を示す。外れ値の影響を受けにくい
- リターン平均値: TOPIX対比の超過リターンの平均値。大きなリターンを出した銘柄の影響を受けやすい
- 対象件数: 分析に使用した過去の投資先銘柄数。多いほど統計的信頼性が高い
- 絶対リターン vs TOPIX超過リターン: 絶対リターンは株価の変動率そのもの。超過リターンは同期間のTOPIXリターンを差し引いた値。相場全体が上がった時に超過リターンがマイナスなら、市場に劣後しただけで実額ではプラスの場合もある。両方を見ることで実力を正確に把握できる。
- スタイル: 積極介入型=株主提案・委任状争奪を積極的に行う / 建設的対話型=対話重視で改善を促す / パッシブ型=大量保有のみで積極的な働きかけは少ない
- 算出方法の注意: リターンは報告翌営業日の始値から一律1年後(365日後以降の最初の営業日終値)の株価で機械的に算出しており、アクティビストの途中撤退は反映されていません。
- 1年+決着: 1年経過して成績が確定した案件に加え、1年以内に現金による公開買付け等で上場廃止となり成績が確定した案件を含めた集計。保有期間が案件ごとに異なるため、上の「1年」行とは期間の前提が異なる。
- 決着案件の判定: 上場廃止の理由は大量保有報告書に基づく機械判定であり、買付者の報告が欠落している場合に現金決着を取りこぼす方向に誤ることがある。
- 株式移転による上場廃止の除外: 持株会社設立等により承継会社の株式を受け取った案件は、投資が継続しているため成績が確定しておらず、いずれの集計からも除外している。
過去投資先の個別実績(27件)
| 初回報告日 | 銘柄 | リターン(1年) | リターン(2年) |
|---|---|---|---|
| 2025-05-08 | 倉敷紡績(3106) | +13.1% | N/A |
| 2025-04-07 | ヘリオス テクノ ホールディング(6927) | -15.9% | N/A |
| 2025-03-27 | シンクロ・フード(3963) | -43.2% | N/A |
| 2025-02-27 | わかもと製薬(4512) | -43.7% | N/A |
| 2024-08-21 | シェアリングテクノロジー(3989) | +44.8% | +53.5% |
| 2024-08-08 | アツギ(3529) | +32.2% | -26.7% |
| 2024-08-06 | 新家工業(7305) | -20.9% | -60.8% |
| 2024-06-18 | 青山財産ネットワークス(8929) | +26.9% | -57.3% |
| 2024-05-29 | ブロードメディア(4347) | +5.5% | -29.6% |
| 2024-03-11 | 栄研化学(4549) | +15.5% | +12.7% |
| 2024-02-20 | BEENOS(3328) | +166.3% | N/A |
| 2023-03-01 | TSIホールディングス(3608) | -27.6% | +59.3% |
| 2023-01-16 | コニシ(4956) | +33.1% | +1.4% |
| 2022-01-05 | ジェイドグループ(3558) | -8.3% | +41.1% |
| 2021-11-11 | NCホールディングス(6236) | +22.5% | -5.7% |
| 2021-11-09 | ワコム(6727) | -19.2% | -23.5% |
| 2021-07-05 | エーワン精密(6156) | +18.9% | +22.2% |
| 2021-03-02 | DTS(9682) | +15.1% | +27.4% |
| 2021-01-26 | 東京ラヂエーター製造(7235) | +1.1% | +41.6% |
| 2020-12-08 | パソナグループ(2168) | +79.5% | -6.2% |
| 2026-07-21 | 多木化学(4025) | N/A | N/A |
| 2026-06-23 | 愛眼(9854) | N/A | N/A |
| 2026-02-19 | サクサ(6675) | N/A | N/A |
| 2026-01-29 | フォスター電機(6794) | N/A | N/A |
| 2025-12-19 | アシロ(7378) | N/A | N/A |
| 2025-12-05 | 三陽商会(8011) | N/A | N/A |
| 2024-07-11 | テクノスジャパン(3666) | N/A | N/A |
※ リターンはTOPIX超過リターン(報告翌営業日始値基準)。新規報告のみ。
【編集部注】 勝率が高くても、足元で売却されていれば前提は崩れる。
7. 撤退の兆候は──エグジットシグナルと検知条件
平均保有期間: N/A
- 撤退兆候: 4つの撤退シナリオ(保有比率減少・要求達成・対話膠着・バリュエーション到達)の該当状況を示すパネル。警戒1項目以上で赤、注視のみで灰、全て兆候なしで緑
- 平均保有期間: このアクティビストの過去案件における平均保有期間。保有期間が短いファンドは早期売却リスクが高い。長いファンドは腰を据えて改善を求める傾向。
- エグジットシグナルスコア: 50点満点で撤退リスクの総合度を数値化したもの。5つのシナリオ(保有比率減少・要求達成・議決権敗北・需給反転・バリュエーション到達)の合計。STRONG_HOLD(0-15)=撤退リスク低い / HOLD(16-25)=当面継続 / MONITOR(26-35)=継続監視 / STRONG_EXIT(36-50)=撤退の蓋然性が高い。スコアが高いほどアクティビストが撤退に近い状態。追加報告書の提出頻度と合わせて見ると予測精度が上がる。
→ 自動判定2項目(保有比率・バリュエーション)はいずれも兆候なしで、撤退リスクは低い。
アクティビストの保有比率は10.07%へ一貫して増加しており、5%閾値まで5.1ポイントの距離がある。現在株価2,308円は推定取得単価1,987.96円を16.1%上回る。しかし理論株価試算値3,032.5円(モデル計算・将来非保証)を下回り、利益確定を急ぐ位置にはない。
根拠データ
判定基準
各項目について「兆候なし / 注視 / 警戒」の3段階で判定。警戒が1項目以上でパネル赤、注視のみで灰、全て兆候なしで緑。
① 保有比率減少: 大量保有報告書の変更報告から自動判定。2回連続で減少した場合に警戒。
② 要求達成: 主要要求(増配・自社株買い・ガバナンス改革等)が実現し保有継続の動機が消滅した場合に警戒。現在は手動確認。
③ 対話膠着: 株主総会での提案否決が複数回続き対話にも応じない状態が長期化した場合に警戒。現在は手動確認。
④ バリュエーション到達: 株価が理論株価試算値に到達、またはPBRが業種中央値に収斂した場合に警戒。自動判定。
撤退シナリオ別チェック
本チェックリストは撤退兆候の有無を整理したものであり、売買タイミングの助言を構成するものではありません。
出典: 大量保有報告書 (S100Z6RL)、EDINET有価証券報告書 (S100YF4O)
【編集部注】 兆候は無い。では全ての数値を統合した総合評価はどうなるか。
8. まとめ──スコアの構成と根拠
※ 本スコアは、財務面の割安度・アクティビストの行動特性・株主構成・過去案件の実績を定量評価した分析指標です。投資判断を推奨するものではありません。
→ 実質PBR1.32倍は業種中央値を42.2%下回り、情報・通信業の再編下で資産割安が際立つ。
情報・通信業では非公開化を伴う買収事例が相次ぐ。アイネスの安定株主比率は24.3%と低い。だから、他社での買収提案のように外部からの提案が可決されやすい構造と整合する。AVIは借入枠を127億円へ増額し、他社で買い増しを進める。他社で1年勝率82.35%を記録した投資行動の継続性を補強する(過去実績・報告翌営業日始値基準・将来非保証)。保有比率10.07%の増加傾向とあわせ、撤退リスクの低さを示す。総合スコア7.2は、資本効率改善の圧力が強まる業界環境と整合的な位置づけを表す。
根拠データ
判定基準: コバンザメスコアの算出方法
4つの分析軸を重み付け平均した総合指標。
composite = (財務×0.30 + 行動×0.35 + 株主構成×0.25 + 実績×0.10) ÷ 5.0 × 10.0
割安か+下値は堅いか(財務 ×30%)
バリュエーション・資本効率・株主還元余力。§1と§4の分析がこの軸に対応。
5=極めて割安+還元余力潤沢、0=割高+効率的。
どう動くか+撤退の兆候は(行動 ×35%)
本気度・行動確率・戦略予測・撤退リスク。§2と§7の分析がこの軸に対応。
5=AGGRESSIVE+高勝率+エスカレーション、0=撤退兆候。
提案は通るか(株主構成 ×25%)
議決権構造・株主構成・浮動株比率。§3の分析がこの軸に対応。
5=壁が薄い+浮動株潤沢+票読みHIGH、0=壁が厚く変更困難。
過去の打率は(実績 ×10%)
アクティビストの過去案件バックテスト。§6の分析がこの軸に対応。
TOPIX超過勝率×超過リターン中央値。データ不足時は0.0。
データ品質
HIGH=データ十分で信頼性高い / MEDIUM=一部欠損あり / LOW=重要データ欠損。
※本スコアはモデル計算値であり、投資判断を示すものではありません。将来のリターンを保証・予測するものではなく、スコアの高低は売買の推奨を意味しません。
スコア内訳
| 分析軸 | スコア | ウェイト | データ品質? |
|---|---|---|---|
| 割安か+下値は堅いか(財務)? | 3.8 / 5 | ×30% | HIGH |
| どう動くか+撤退の兆候は(行動)? | 4.0 / 5 | ×35% | HIGH |
| 提案は通るか(株主構成)? | 3.5 / 5 | ×25% | HIGH |
| 過去の打率は(実績)? | 1.6 / 5 | ×10% | HIGH |
| コバンザメスコア? | 7.2 | / 10.0 |
各軸スコアはS1〜S7の分析データを入力としたAIによるモデル計算値であり、ルールベースの算出ではありません。 同一データに対して実行ごとに微小な差異が生じる場合があります。
AI分析プロセス
ステージ間分析
- 主要なステージ間矛盾なし。各分析の方向性は整合的
- ネットキャッシュ154.74億円(時価総額比32.08%)の保有と安定株主比率24.3%の低さが組み合わさり、自社株買いなどの還元提案に対する可決障壁が薄い構造が形成されている。
- アセット・バリュー・インベスターズの過去1年TOPIX超過勝率58.82%(過去実績・将来非保証)と10%超への保有比率引き上げが合わさり、会社側に対する非公開対話の圧力が強まる効果が見込まれる。
本レポートは、当サービスが独自に開発したアルゴリズムによる計算結果・統計データを提供するものであり、特定の金融商品の売買を推奨・勧誘するものではありません。 理論株価試算値・スコア等はモデル計算に基づく参考値であり、将来の価格・リターンを保証するものではありません。 データは複数の公開情報源から自動取得しており、正確性を保証するものではありません。重要な判断の際は、必ず1次情報(EDINET・TDnet・企業IR等)でご自身で確認してください。 投資判断はご自身の責任において行ってください。本情報に基づいて被ったいかなる損害についても、当サービスは一切の責任を負いません。